AI依存を強めた米国経済の行方は?
米国経済は年率3.4%の高成長。だが、その実態はAI投資と株高頼みだ。中間選挙ではデータセンター規制を求める民意も表面化した。好調の裏に潜むリスクを読み解く。
今後の日米欧政治の注目点
日米欧でポピュリズム的な財政運営が市場を揺さぶる。米中間選挙後のイラン情勢、仏伊の選挙に加え、日本も積極財政で10年国債利回りが2027年末に4%に迫る恐れ。
日本で賃金と物価のスパイラル的上昇が始まっている
日銀は基調的物価上昇率を「2%に近づいている」とみるが、賃金動向からはすでに3%程度に達した可能性がある。利上げを見送れば、インフレ対応は後手に回りかねない。
AIバブル崩壊が始まった可能性も
IMFは2026年の世界成長率見通しを小幅に上方修正したが、リスクは依然として下向きだとしている。AI投資の収益性への疑念が強まるなか、AIバブルの崩壊はすでに始まっているのかもしれない。
欧州の国債利回り上昇をどうみるか?
フランス国債利回りが今年8月以降、イタリアを上回った。背景には財政規律の緩みと政治の混迷がある。世界的な金利上昇は金融危機を招くのか。
米国の財・サービス市場と労働市場の乖離はどう収束するか?
AIにけん引された成長と株高による資産効果が、雇用の低迷を覆い隠しています。しかし、インフレと金利上昇が株高を止めれば、財・サービス市場も労働市場の低迷に収斂する可能性があります。
原油高による所得の海外流出が景気に悪影響を及ぼし始めた
原油高による所得の海外流出が拡大し、日本経済を圧迫し始めています。AI関連投資も力強さを欠き、景気低迷とインフレが同時進行する懸念が高まっています。
日米独国債利回りの上昇要因分解からわかることは?
日米独の長期金利上昇を要因分解すると、各国で上昇の理由が異なることがわかります。日本の金利上昇は「国際的な流れ」だけでは説明できません。
世界のインフレは予想以上に長期化する可能性
世界のインフレは2%を前に下げ止まっている。背景には、緩和的な財政金融政策とグローバル化の反転という構造変化がある。
インフレによる企業の業績拡大は持続しない
企業業績は絶好調にみえるが、その原動力はインフレだ。設備投資も伸びないなか、利上げが加速すれば好調は長続きしない。
米国のインフレは輸入インフレではなく、ホームメイドインフレ
米国のインフレは、原油高などによる輸入インフレではありません。GDPデフレーターの上昇が示す「ホームメイドインフレ」から、FRBの利上げの必要性が見えてきます。
米国の財政赤字問題が注目され始めた
米国の財政赤字問題が、いよいよ市場の注目を集め始めています。金利上昇と財政悪化の悪循環は、ドル相場をも動揺させる可能性があります。

日本の財政悪化が金利高、円安につながっているのはなぜか?
なぜ日本の金利が上昇しているのに、円安が止まらないのか。財政悪化懸念との関係を理論から考える。

金利上昇が今後の世界経済のアキレス腱に
インフレ懸念、利上げ観測、財政不安。世界的な金利上昇が、堅調に推移してきた世界経済のアキレス腱になる可能性がある。
利上げのペースは速まり、次回利上げは9月の公算
日銀は物価の上振れリスクへの警戒を一段と強めた。展望レポートや植田総裁の発言を踏まえると、利上げのペースは速まり、次回利上げは9月になる可能性が高い。

日米欧中銀は9月利上げへ
市場はまだ織り込んでいませんが、ECB、FRB、日銀は9月にそろって利上げへ動く可能性が高まっています。その理由を解説します。
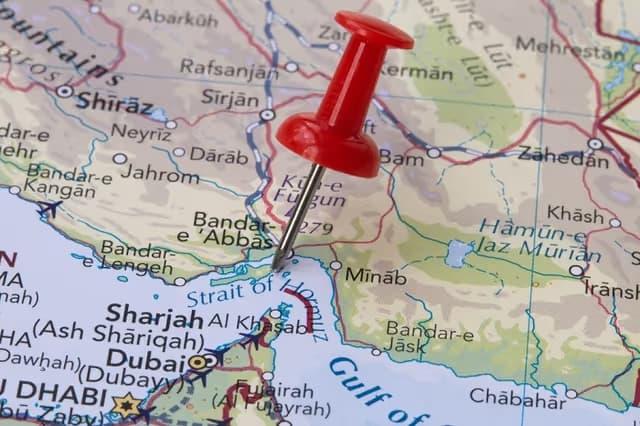
ホルムズ海峡再封鎖で原油価格はどうなる?
ホルムズ海峡の再封鎖で、市場が期待していた供給過剰シナリオは大きく揺らいでいます。年末にかけた原油価格の行方を読み解きます。


雇用の伸びは減速したが、FRBは年内利上げへ
雇用の伸びは鈍化したものの、労働需給はなお逼迫。賃金上昇圧力を背景に、FRBは年内利上げに動く可能性を探る。
原油高下で日本経済が好調を維持しているのはなぜか?
原油高による景気悪化は避けられないと考えられていた。しかし現実は異なった。その理由と、今後訪れるリスクについて考察する。