ドル円 159円台の攻防
ドル円の反騰は先行帯「159.23-159.50」を突破できるのか。17日サイクルと200日移動平均を軸に、ここからの値動きの分岐点を探ります。
日米独国債利回りの上昇要因分解からわかることは?
日米独の長期金利上昇を要因分解すると、各国で上昇の理由が異なることがわかります。日本の金利上昇は「国際的な流れ」だけでは説明できません。
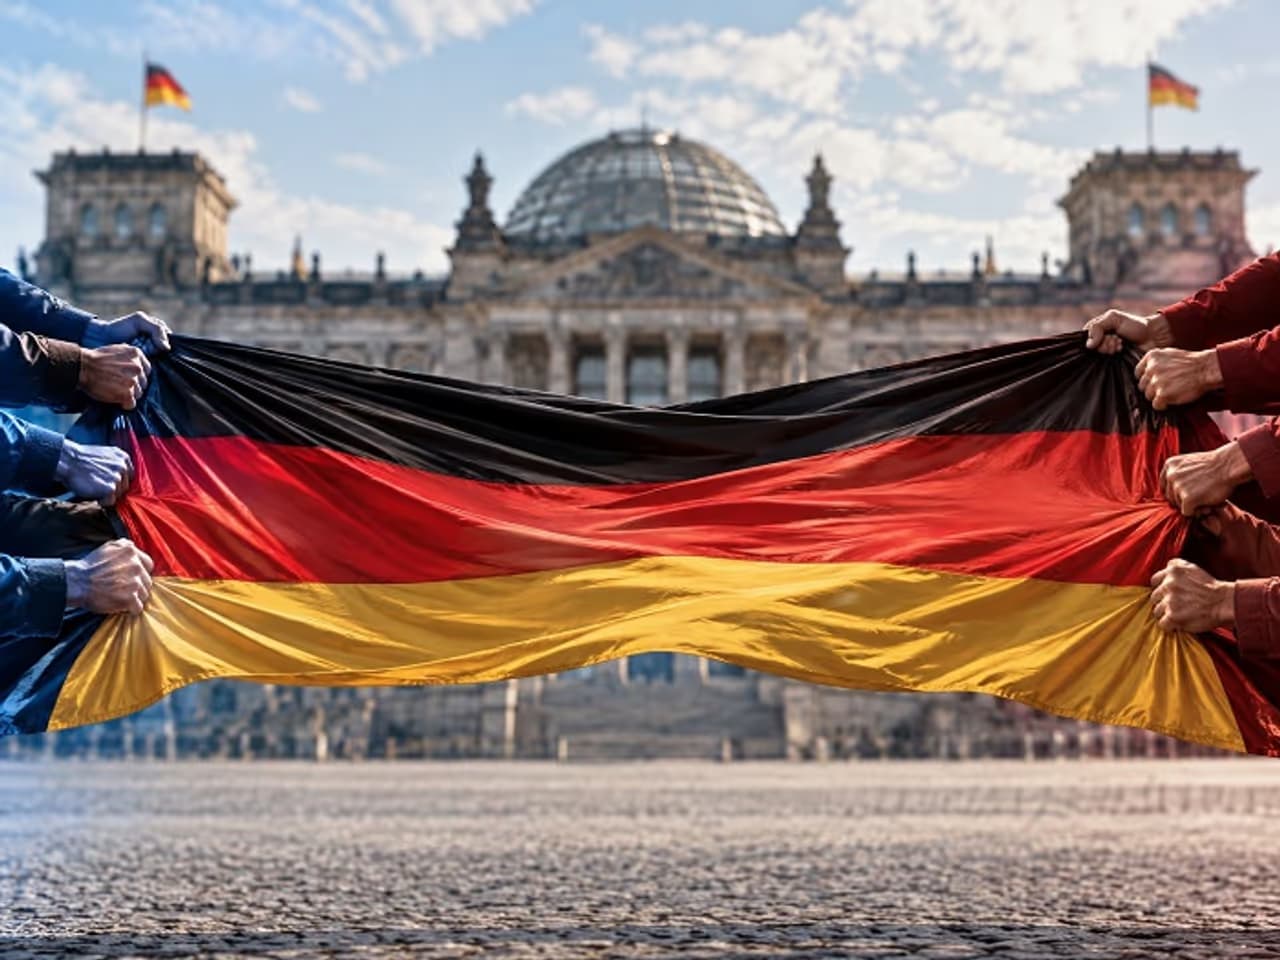
ドイツ政治の地殻変動
AfDと左翼党が躍進し、ドイツ政治の左右両極化が鮮明に。メルツ政権は深刻な機能不全と退陣圧力に直面しています。
米10年債利回り 長期サイクルの転換点
米10年債利回りが5%台を突破。4年・8年サイクルの天井時間帯に入る一方、原油高が続けば11月まで上昇が続く可能性も。
利上げの「次」を見る1週間
今週の日米利上げは市場に織り込まれている。だからこそ注目したいのは、利上げの瞬間ではなく、その後に市場が何を織り込むのかだ。
世界のインフレは予想以上に長期化する可能性
世界のインフレは2%を前に下げ止まっている。背景には、緩和的な財政金融政策とグローバル化の反転という構造変化がある。
静かな週明け、その先に待つイベントリスク
静かな週明けとなった市場。しかし、FRBの利上げ観測が浮上するなど、相場の前提は大きく変わりつつあります。今週のイベントに要注目です。
インフレによる企業の業績拡大は持続しない
企業業績は絶好調にみえるが、その原動力はインフレだ。設備投資も伸びないなか、利上げが加速すれば好調は長続きしない。
データが命運を握る9月相場の展望
ロンドン市場が休みを終え、火曜日から世界の金融市場が「夏休みモード」から「本格稼働」へと切り替わります。今年の9月相場は、例年以上に波乱含みとなりそうです。
米国のインフレは輸入インフレではなく、ホームメイドインフレ
米国のインフレは、原油高などによる輸入インフレではありません。GDPデフレーターの上昇が示す「ホームメイドインフレ」から、FRBの利上げの必要性が見えてきます。
ベセント財務長官が仕掛ける「経済のD-Day」の真実
ベセント財務長官が発表した対イラン新作戦。なぜ米国は、強力な金融制裁をすぐに発動せず、猶予期間を設けたのでしょうか。
米国の財政赤字問題が注目され始めた
米国の財政赤字問題が、いよいよ市場の注目を集め始めています。金利上昇と財政悪化の悪循環は、ドル相場をも動揺させる可能性があります。

後退する米利上げ観測と変わり始めた市場の視線
ここにきて、ドルの上値が重くなっています。 背景にあるのは、米国の金融政策をめぐる市場の見方が、明らかに変化してきたことだと私は考えています。

日本の財政悪化が金利高、円安につながっているのはなぜか?
なぜ日本の金利が上昇しているのに、円安が止まらないのか。財政悪化懸念との関係を理論から考える。

親イラン組織が生み出すイラン戦争の新局面
ホルムズ海峡の再開に向けた動きの裏で、親イラン組織を巻き込んだ戦闘拡大のリスクが高まっている。

自由に売れなくなった基軸通貨アメリカの国債
日米協調による円買い介入の背景には、日本だけでなく米国自身の事情があったのではないか。今回の介入から見えた米国の本当の狙いを考えます。

金利上昇が今後の世界経済のアキレス腱に
インフレ懸念、利上げ観測、財政不安。世界的な金利上昇が、堅調に推移してきた世界経済のアキレス腱になる可能性がある。
利上げのペースは速まり、次回利上げは9月の公算
日銀は物価の上振れリスクへの警戒を一段と強めた。展望レポートや植田総裁の発言を踏まえると、利上げのペースは速まり、次回利上げは9月になる可能性が高い。

アメリカが守ろうとしたのは米国自身だった
アメリカはなぜ円安阻止に踏み切ったのか。一連の動きを追うと、守ろうとしたのは日本ではなく米国自身だったことが見えてきます。

日米欧中銀は9月利上げへ
市場はまだ織り込んでいませんが、ECB、FRB、日銀は9月にそろって利上げへ動く可能性が高まっています。その理由を解説します。