景気低迷下での賃金と物価のスパイラル的な上昇に日銀はどう対応するか?

原油高による1.7兆円の所得流出が7~9月以降の景気に悪影響を及ぼしている
国内景気が低迷し始めた。
物価高のなかで景気が低迷し、スタグフレーション的な色彩が強まる今の日本の状況は、景気好調で物価が高止まる米国の状況とは対照的だ。
景気低迷の一因は「原油高による所得の海外流出」だ。
通関貿易統計によれば、今年7~9月の原油輸入量は1日当たり238万バレルとなり、4~6月の同125万バレルから倍増し、2025年の平均(同236万バレル)水準まで回復した。
4~6月の原油輸入が大幅に減少したのは、ホルムズ海峡封鎖の影響で原油輸入ができなくなり、国内消費分は国家備蓄の取り崩しで賄われたためだ。
一方、原油輸入単価は2025年の平均水準の1バレル当たり74.5ドル、円換算で1リッター当たり70.1円から、今年4~6月は同112.8ドル、112.9円、7~9月は105.8ドル、106.4円と4~6月に大幅上昇し、7~9月も高止まったままだ。
その結果、1日当たり原油輸入金額は2025年の264億円から、原油輸入が減った今年4~6月に一時224億円に減少したが、7~9月は403億円に増加した。
今年4~6月の原油輸入金額は2.0兆円と、2025年の同輸入金額の四半期換算値2.6兆円から減少したが、7~9月は3.7兆円に増加した。
原油価格変動による所得の海外流出は、国内経済にとっては増・減税と同等の効果を持つ。
つまり、2025年をベースとした場合、今年4~6月には0.6兆円の減税が行われ、7~9月には一転して1.7兆円の増税が行われたことになる。
これが7~9月の景気低迷の一因になったとみられる。
個人消費は株価下落の逆資産効果により、年央以降下振れ
需要項目別の動きをみていこう。
特に、今年前半、比較的好調だった個人消費が下振れしている。9月の家計調査によれば、2人以上の世帯の実質消費支出が前年比6.8%減と大きな落ち込みになった。
ただ、家計調査は調査サンプルの少なさによる数値のブレが問題で、天候不順の影響が大きく表れた可能性がある。
販売サイドの統計を集計することで、ブレの少ない形で消費の基調をみようとする、日銀の実質消費活動指数(インバウンド消費を除く)によれば(図1参照)、消費の基調が明らかに下振れている様子がわかる。
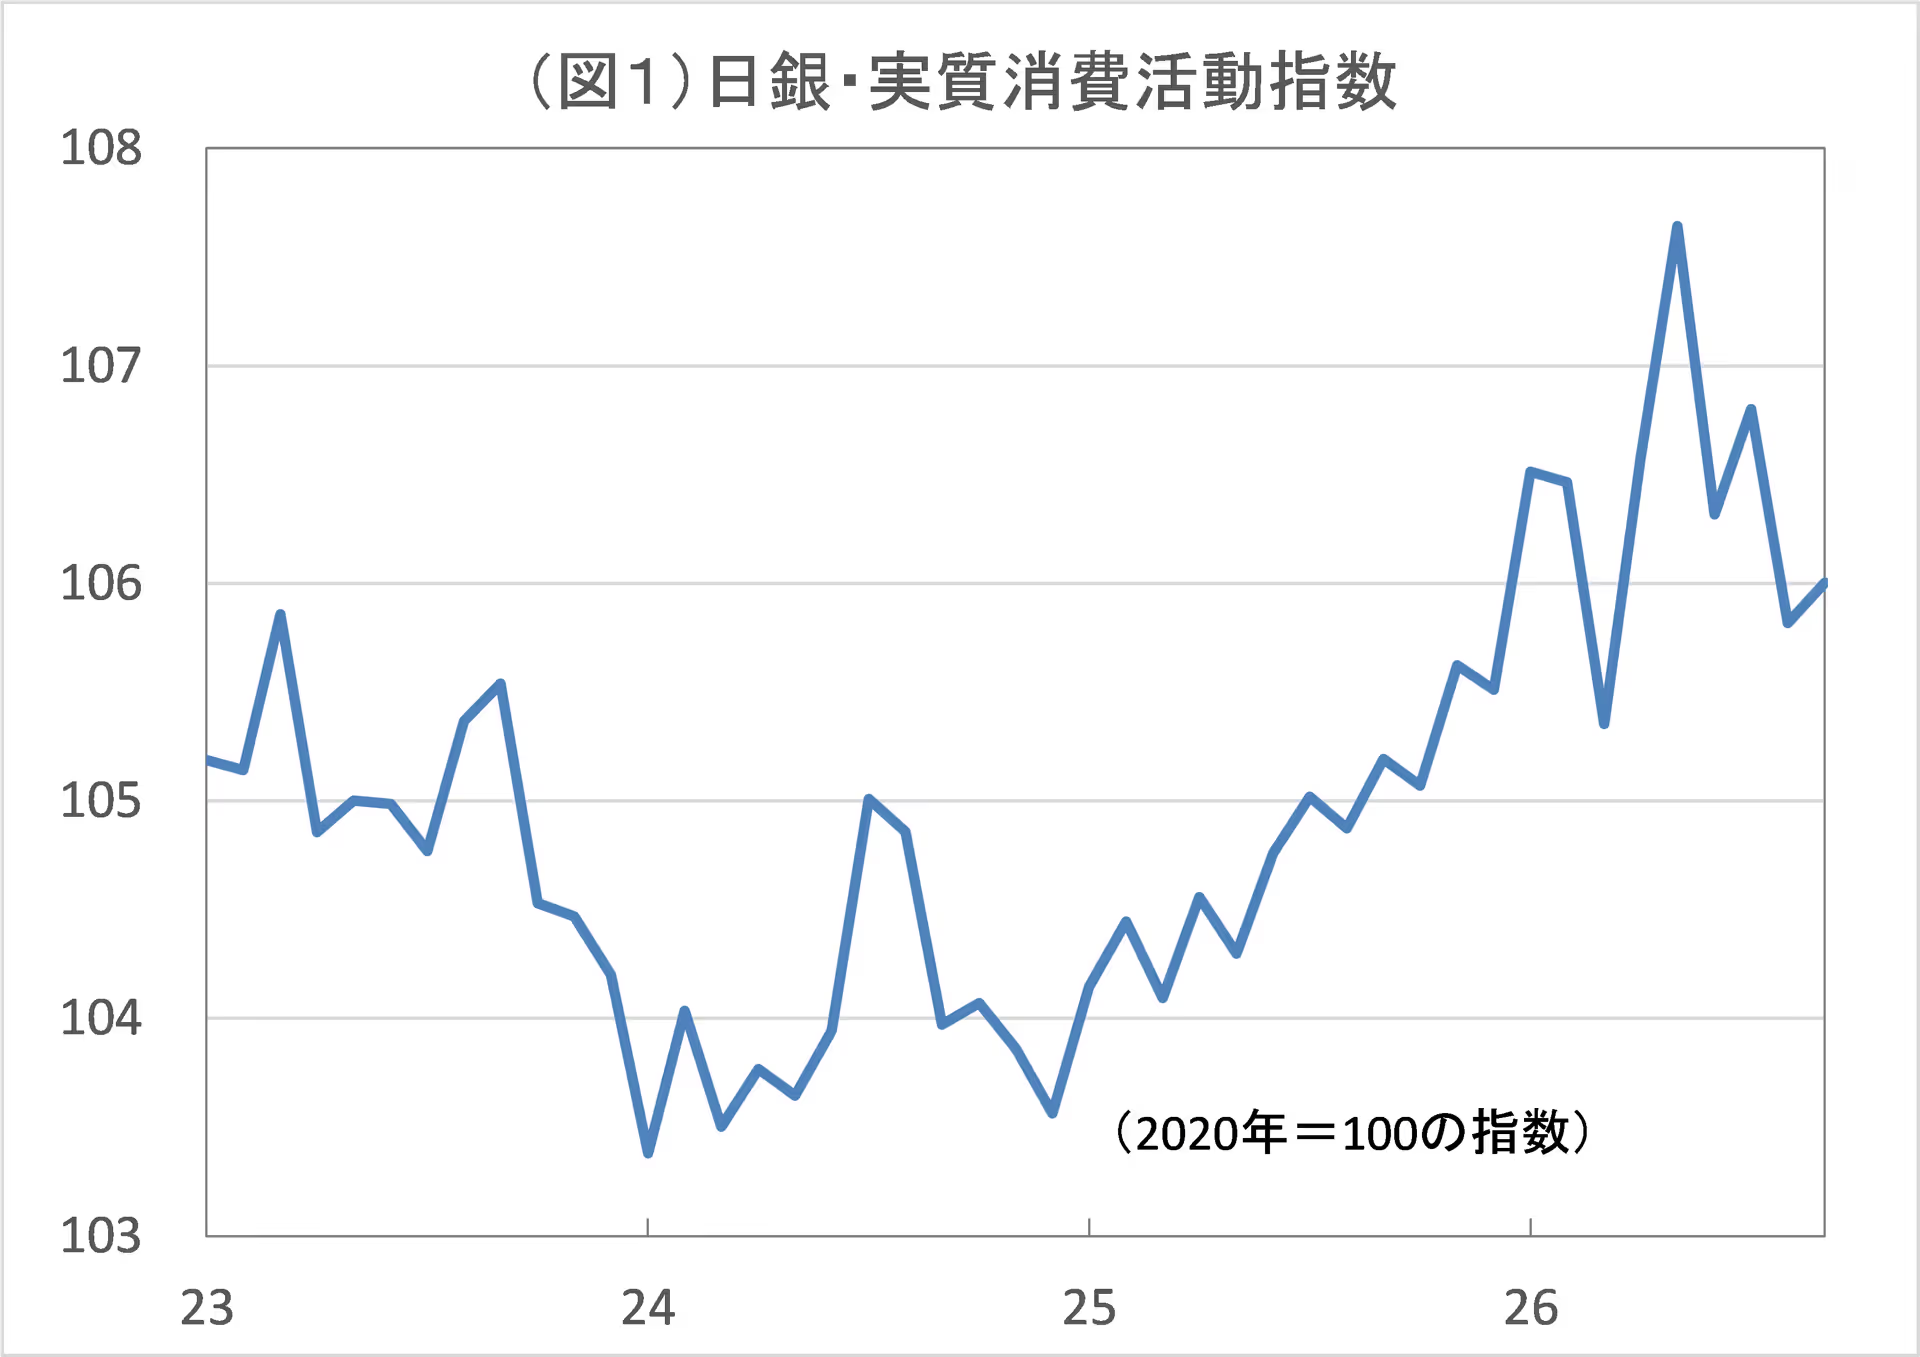
消費増加のトレンドは、賃上げなどの効果により2025年頃から始まり、今年5月頃まで続いたが、そのトレンドは今や下向きに変化している。
止まらない物価高が消費にじわじわ悪影響を及ぼした可能性もあるが、日経平均株価の最高値は今年6月25日の7万2,366円で、その後、調整局面にあることから、日本の個人消費も株価下落による逆資産効果で下振れしているのではないかと考えられる。
AI関連投資が急増する米国とは対照的に、日本企業の設備投資はほとんど伸びていない
一方、企業の設備投資もAI関連投資で急増している米国とは違い、ほとんど伸びていない。
確かに、日銀短観などにみる企業の設備投資計画をみると、企業の設備投資マインドは盛り上がっているように伝えられている。
9月調査・日銀短観の2026年度の設備投資計画によれば、大企業の投資計画は前年度比11.3%増となり、通常、年度末にかけ増加する中堅・中小企業を含めた全規模でも7.6%増となっている。
昨年度実績(大企業では10.1%増、全規模では9.4%増)に続き、企業は積極的に設備投資を増やしているかのようにみえる。
・・・
だが、この「設備投資ブーム」は実際の支出データからは確認できない。「イーグルフライ」では、設備投資計画と実績の乖離、輸出好調の「正体」、そして3%を超える基調的なインフレを前に、日銀が迫られる難しい選択を読み解く。
※本記事は、2026/11/16の「イーグルフライ」掲示板より抜粋しています。
関連記事
各講師のオンラインサロンや有料サービスもございます。詳しくは商品一覧ページをご確認ください。