暗号資産の税金「来年から20%」は誤解 同じビットコインでも「売る場所」で税率が変わる

動画で観たい方は
暗号資産の税金は昔から誤解が多い
暗号資産の税金については昔から誤解が多いです。
新しい資産だけに専門家の間でも解釈が定まらず初期には一部で間違った説明が広がりました。
×ビットコインで車を買っても課税されない(通貨で車を買っただけ)
×ビットコインをイーサリアムに変えても課税されない(両替だから)
×日本円に換金していないから課税対象外
これらはすべて誤りです。
暗号資産で買い物をしたときも、別の暗号資産に交換したときも、その時点の値上がり分が利益として課税されます。
その結果、日本円に換えていないのに多額の税金がかかり、納税資金が足りなくなる人も出ました。
今回の改正は、対象になるものとならないものがあり、さらに複雑になっています。
分かりやすく簡潔に整理します。
暗号資産の税金改正の勘違い
暗号資産の税金が「来年から株と同じ20%になる」という話が広がっていますが間違いです。
①早くても2028年1月以後
20%の分離課税が始まるのは早くても2028年1月以後の取引からです。
正式な開始日は施行日によって決まります。
②対象になる暗号資産
20%の分離課税になる暗号資産は一定の条件を満たす「特定暗号資産」だけです。
「特定暗号資産」とは
特定暗号資産とは次の要件を満たすものです。
①銘柄の条件
国内の登録業者が取り扱い、登録されている暗号資産が対象です。
ビットコイン(BTC)
イーサリアム(ETH)
リップル(XRP)
ソラナ(SOL)など
具体的な対象銘柄は政省令などで今後確定します。
②売る場所の条件
分離課税の対象は、基本、国内の暗号資産取引業者を通じた譲渡です。
日本で登録していない海外の取引所で売買した場合は、たとえビットコインであっても対象外となる可能性が高く、これまでどおりの総合課税です。
(対象銘柄・取引形態・適用時期などの要件で税制上の扱いが変わる)
対象外の暗号資産はどうなるのか
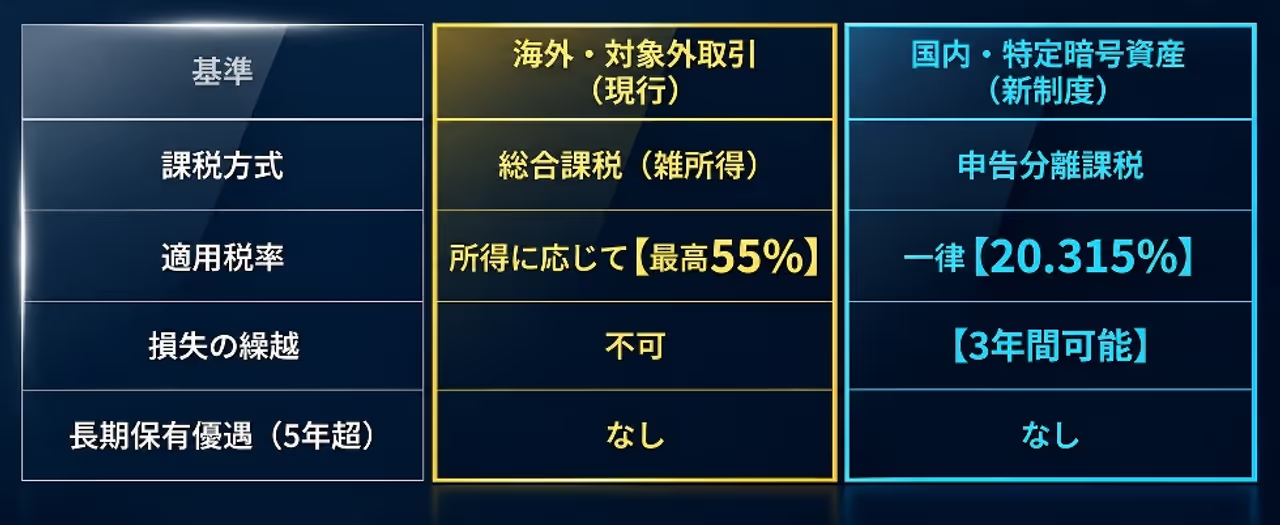
対象外の暗号資産は、改正後も最高55%の総合課税のままで変更はありません。
個人の暗号資産の売却益は、現在でも原則として「雑所得」に区分されます。
雑所得には、
「50万円の特別控除」や
「5年超保有時の1/2課税(長期保有優遇)」はありません。
損失の繰り越しはできません。
改定でどう変わるのか
改正の本質 私の見方・予測
私の見方です。
私は、今回の改正の本質は
「税率の引き下げ」ではなく、
「暗号資産が国の管理する金融の枠組みに組み込まれた」ことにあると考えています。
税率が下がる代わりに、取引はすべて国内の登録業者を通じて把握されることになります。
自由で国家から独立したお金という、暗号資産がもともと掲げていた理念とは、逆の方向への変化です。
これを「健全化」と見るか、「国家による取り込み」と見るかで、暗号資産との付き合い方は変わってきます。
取引所のハッキングに注意
今、毎日のように不正アクセス、情報漏洩、ハッキング、という報道が報道で飛び交っています。
ランサムウエアの身代金の請求は決まってビットコインです。
ビットコインはブロックチェーン上にすべての取引履歴が記録され追跡可能ですが、口座名義という概念がないため匿名で現金化しやすいからです。
ビットコインが拡大した原因の一つが闇世界での利便性だという人もいます。
ビットコイン/ドル 月足
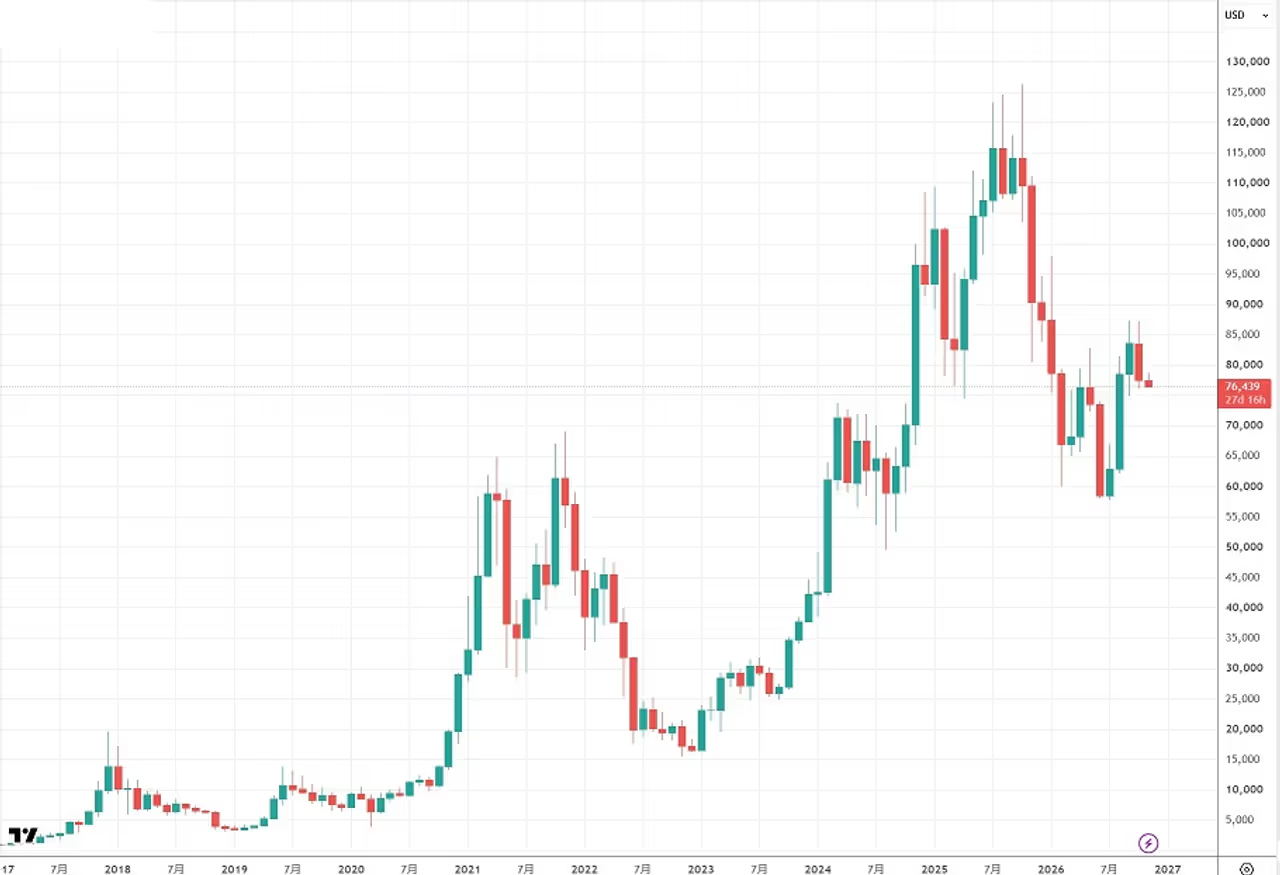
ちなみにビットコインが2025年後半以降下落していたのはビットコインのマイニング用のデータセンターをAIデータセンターに鞍替えしてその際にマイニングしたビットコインを売却したことが理由の一つになっています。
マイニングの採算の悪化や半減期後の報酬減少を背景に、より安定した高収益が見込めるAI向けのホスティングやデータセンター事業に転換したのです。
今後の世界の方向次第でビットコインの価格も変わってきます。
最近、暗号資産の取引所がハッキングされ大量のビットコインが盗まれることも増えてきました。
一般の通貨と比べて暗号資産はハッカーが盗むのが簡単だからです。
大量の暗号資産がハッキングされ盗まれて取引所が倒産した場合、自分が取引所に保有していたビットコインが無くなる可能性もあります。
今迄は、取引所の親会社などから盗まれた分を補填されて穴埋めしてきたこともありますが、それでは済まないことも出てくるでしょう。
今後のハッキングのターゲットはインフラ攻撃(電気、ガス、水道、輸送、銀行、病院への攻撃)が主流になると推測しているので、なおさらです。
次の戦争はサイバー攻撃が主流になると判断しています。
次の記事も合わせてお読みください。
まとめ 今やるべきこと
現時点で、できることは次の3つです。
①保有しているところが日本の登録がある取引所か確認する
②持っている暗号資産が「特定暗号資産」対象銘柄か確認する
③施行日と政省令の詳細が決まるまで、SNSの「もう決まった」という断定的な情報を鵜呑みにしない
制度は「いつから」「何が対象か」で、結果がまったく変わります。
情報を見出しだけで判断せず、中身を確認する習慣が投資リテラシーです。
※本記事は2026年10月時点の公表情報に基づきます。個別の税務判断は税理士などの専門家にご確認ください。
参考出典
・新日本法規「改正金融商品取引法が成立 暗号資産の分離課税」(2026年7月15日成立)
・CoinPost「暗号資産の改正金商法が成立」(施行2027年度見込み、課税変更は2028年1月から、国内業者の取扱銘柄が対象の方針)
・CoinPost「暗号資産の金商法改正案、衆院委で可決」(インサイダー規制の内容)
・税研「令和8年度税制改正による『暗号資産』の課税上の取扱い変更」
・日本取引所グループ マネ部!「『令和8年度税制改正』を読み解く ~金融編~」
・国税庁「暗号資産に関する税務上の取扱いについて(FAQ)」
何が決まったのか 事実
決まったことを正確に確認します。
2026年7月15日、暗号資産を金融商品取引法の規制対象に加える改正法が、参議院本会議で可決・成立しました。
この改正により、暗号資産の分野で初めてインサイダー取引規制が導入され、証券取引等監視委員会に犯則調査権限が与えられます。
税制については、令和8年度税制改正で、一定の暗号資産の売却益を、株式や投資信託と同じ「申告分離課税」にすることが決まりました。
税率は所得税と住民税を合わせて20.315%です。
売却で出た損失は、翌年以後3年間繰り越せるようになります。
ここで大切なのが、いつから適用されるかです。
分離課税は、改正金融商品取引法の施行日が属する年の「翌年1月1日」以後の取引から適用されます。
報道では施行は2027年度の見込みとされており、施行が2027年中であれば、分離課税の対象は2028年1月1日以後の取引となります。
今(2026年11月)から見た「来年」、つまり2027年の取引は、まだ現行の総合課税のままです。
つまり、「来年から20%」ではなく、「早くても再来年の取引から20%」が正確です。
施行が遅れれば、さらに後ろにずれる可能性もあります。
各講師のオンラインサロンや有料サービスもございます。詳しくは商品一覧ページをご確認ください。