米国の財・サービス市場と労働市場の乖離はどう収束するか?

GDPの上方修正で米国の財・サービス市場の過熱状況が明らかに
9月30日に発表された米国のGDP確定値によれば、実質GDP成長率は、2026年1~3月が改定値の前期比年率2.1%から確報値では同2.5%に上方修正され、また、4~6月が改定値の同1.5%から確報値では2.2%に上方修正された。
4~6月分については個人消費(改定値3.4%→確定値3.8%)、設備投資(同8.5%→9.0%)などがそれぞれ上方修正され、需要の好調が景気を支えていることが明らかになった。
GDPから純輸出と在庫投資を除いた数値で、需要の強さをより端的に示す数値である国内最終需要の伸びは4~6月に年率3.8%と2024年7~9月(同3.9%)以来の高い伸びとなった。
4~6月の成長率の押し下げ要因になったのは、在庫投資の減少幅拡大(成長率への寄与度はマイナス0.5%、純輸出の減少幅拡大(同マイナス1.1%)だ。
これらは需要の拡大ペースが速すぎて、国内生産では賄えなくなっていることを示す。
そして、在庫の減少幅拡大は、7~9月以降のGDPの押し上げ要因になる。
実際、アトランタ連銀による7~9月の成長率推計値(いわゆるGDPナウ)によれば、10月1日時点で年率3.7%と高成長が見込まれている。
GDPデフレーターは、前期比年率6.1%と、コロナショック後の供給制約を背景に上昇した
2022年4~6月の同9.4%以来の高い伸びとなった。
8月31日付の当レポート「米国のインフレは輸入インフレではなく、ホームメイド・インフレ」で示した通り、GDPデフレーターはホームメイド・インフレの指標であり、米国のインフレが外部的な要因を起因とする輸入インフレなどによるものではないことを表す。
もちろん、8月31日のレポートを書いた段階では、GDPがさほど強くないにもかかわらず、ホームメイド・インフレが起きているという仮説は説得力不足の感もあった。
だが、今回のGDPの遡及上方修正により、米GDPの拡大ペースが速すぎ、財・サービス市場が過熱気味になっていることがホームメイド・インフレを起こしているという説明は説得力が強まったのではないかと思う。
米議会予算局(CBO)の推計による米国の潜在GDP(供給能力)の成長率は、現在2.1~2.2%程度とされている(図1参照)。
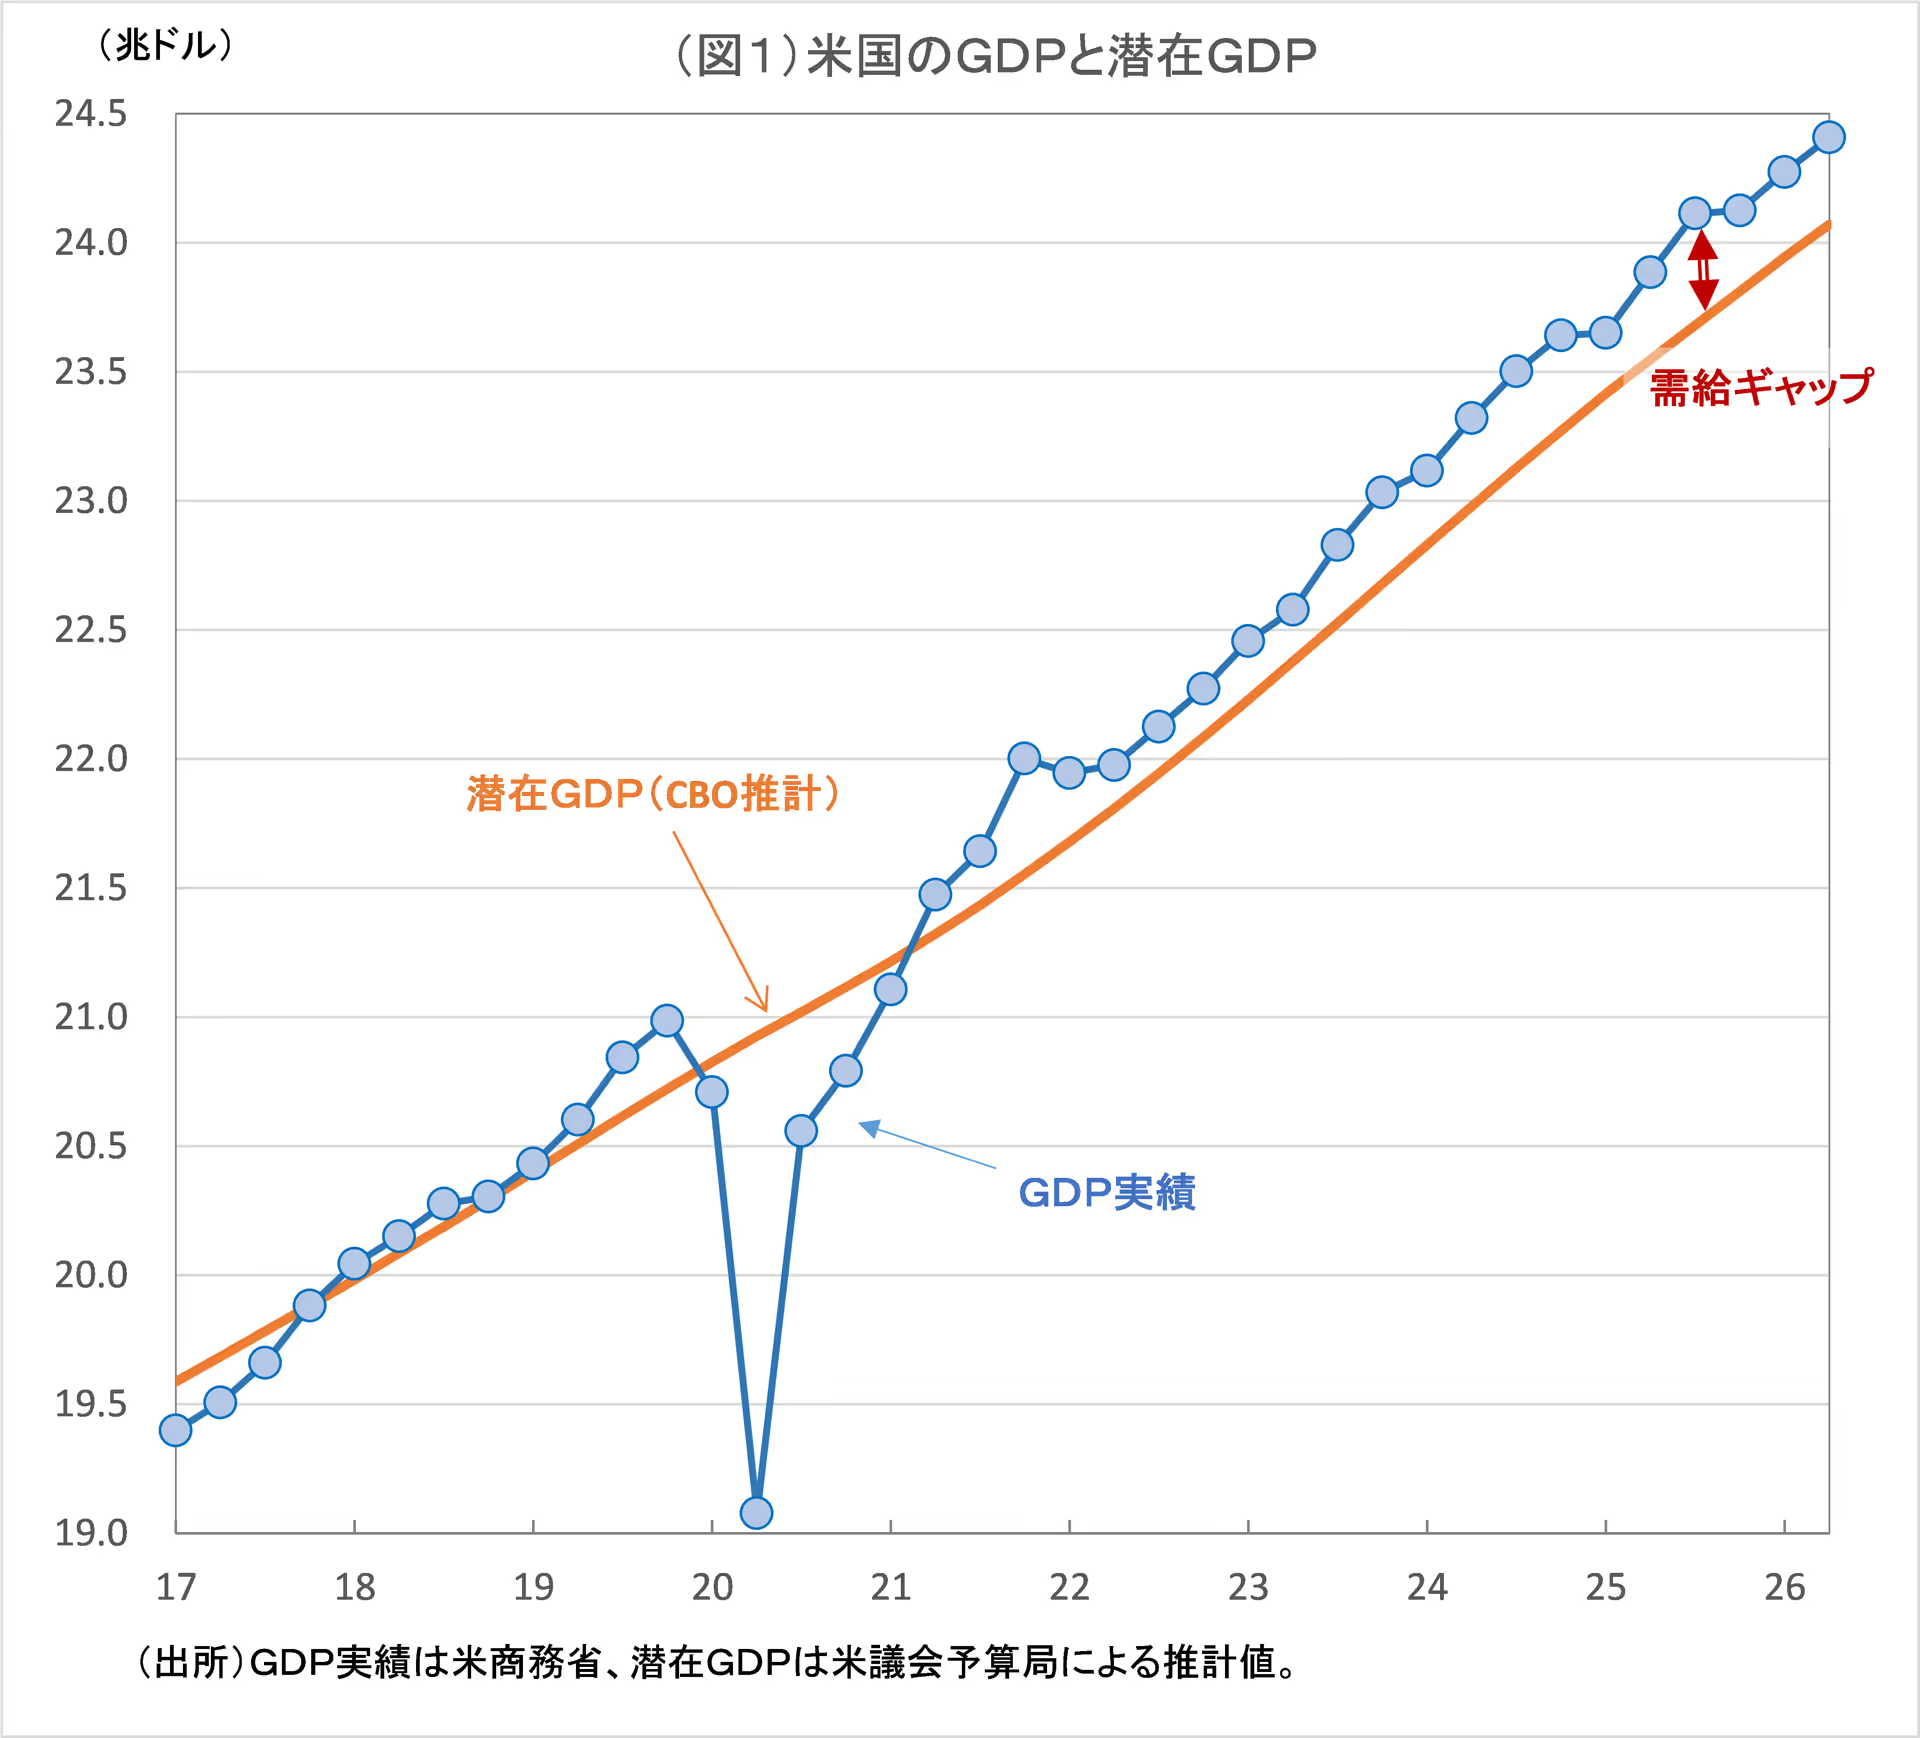
そのため、実際のGDP成長率が、この「2.1~2.2%」を上回れば、経済の過熱度は高まる。
今回の確報値は1~3月2.5%、4~6月2.2%であり、26年前半のGDP成長率は、潜在成長率を上回る成長になったことになる。
経済の過熱度を示すGDPギャップ(CBOが推計する潜在GDPに対する実際のGDPの乖離度)は、2021年4~6月以降、プラス圏(実際のGDPが潜在GDPを上回る状態)で推移しており、その度合いは26年4~6月時点で1.4%となっている。
仮に、7~9月がアトランタ連銀の推計値(年率3.7%)になったとすれば、GDPギャップは1.8%と昨年7~9月以来の水準に高まる計算だ。
GDP統計が示す財・サービス市場の活況ぶり、過熱ぶりから言えば、財・サービス価格が上昇していること、つまりインフレになっていることも自然なことと言える。
雇用は伸び悩み、労働市場は低迷が目立つ
このようにGDPの数値、すなわち財・サービス市場の動向をみた場合、米国経済は過熱気味に拡大している感があるが、その反面、労働市場はすでに完全雇用に近い状態とは言え、財・サービス市場の拡大に見合った雇用の力強い増加がみられない。
9月の雇用統計によれば、非農業雇用者数は前月比2.9万人の増加と、好調だった前月の13.3万人増に比べ増加ペースは減速した。
・・・
米国経済はGDPが強い一方、雇用は伸び悩んでいます。この「財・サービス市場」と「労働市場」の乖離はなぜ生じているのでしょうか。「イーグルフライ」では、AIと株高が生み出す特殊な構造を分析します。
本記事は、2026/10/5の「イーグルフライ」掲示板より抜粋しています。
関連記事
各講師のオンラインサロンや有料サービスもございます。詳しくは商品一覧ページをご確認ください。