株が長期上昇とは限らない 相場についていく

激動の時代の常識シリーズ
今の激動・サバイバルの時代は投資格言の「まさか」つまり「想定外」が多発する時代だという認識が大事です。
知恵を得て準備した人に富が移動する時だからです。
株は右肩上がりで上昇し続ける前提は正しいのか
経済学者、投資のアドバイザーをはじめ、ほぼ全ての人の経済、投資の前提は、
「株は右肩上がりで上昇し続ける」です。
私は、それを否定したいのではありません。
今は激動の時代なので「株は右肩上がりで上昇し続ける」以外の可能性も想定して備えておくことが大事だと思っています。
激動の時代は、今迄、洪水が無かったエリアが洪水に見舞われるように
想定外が多発し、気候も相場も前提が崩れてきています。
世界の国債急落が続く
今、米国、日本、英国、ユーロ圏など主要国の国債の急落が続き(金利上昇が続き)各国政府で大きな問題になっています。
具体的には、日本の長期金利(10年国債利回り)は2026年9月1日に3%台に乗せ、1996年9月以来30年ぶりの水準となりました。
米国の30年国債利回りは9月24日に2004年以来の高水準をつけ、25日には5.5%を超えました。
英国の30年国債利回りも5.85%(9月25日)と高止まりしています。
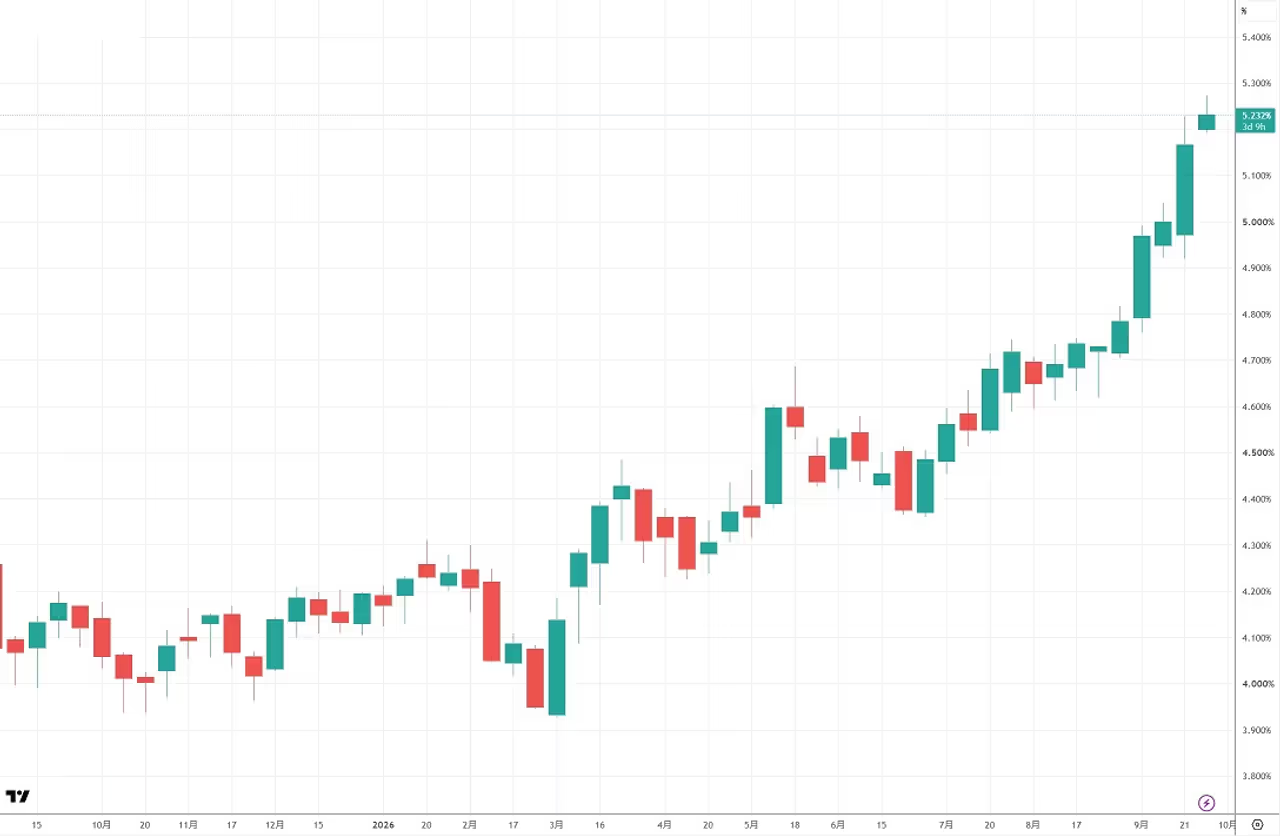
10年米国債 週足
日本経済新聞は、世界の超長期国債金利が22年ぶりの高さとなり、GDP並みに膨らんだ巨額債務に市場が警鐘を鳴らしていると報じています。
これは世界各国の信認が低下しているということです。(スイスなど一部の国は除く)
もちろん、金利上昇の理由は信認の低下だけではありません。参照1
投資格言「まさか」に備える
投資の格言で「まさか」がでてきます。
「相場には三つの坂がある。上り坂、下り坂、そして『まさか』である」
「まさか」は最近の言葉で「ブラックスワン」に近い概念です。
ブラックスワンとは事前に予測できず、起こったときの衝撃が極めて大きい「想定外の事象」を指す言葉です。
この言葉を広めたナシーム・ニコラス・タレブは、ブラックスワンの条件として
①過去の経験からは予測できない異常値であること、
②極めて大きな衝撃をもたらすこと、
③起きた後になると「予測できた」かのように説明がつけられてしまうこと
の3つを挙げています。
③こそが怖いところで、後講釈で「分かっていたこと」にされるため、人は次の「まさか」にも備えないのです。
三つの坂が表す意味
①上り坂
株価が順調に上昇し、何を買っても利益が出るようなイケイケの相場。
気が大きくなりやすく、過剰なリスクを取りがち。
「山高ければ谷深し」の言葉通り、天井圏のときほど警戒が必要です。
②下り坂
景気後退や企業の業績悪化などにより、株価がダウントレンドにある低迷相場。
焦ってパニック売り(狼狽売り)をしないこと。
「落ちてくるナイフはつかむな」を意識し、底打ちを確認する冷静さが求められます。
③まさか
リーマンショックやコロナショック、突然の政変など、予測不可能な大暴落や急変動。
過去のデータや常識が通用しない「ありえない事態」への備え(余裕資金での投資、損切りルールの徹底)が明暗を分けます。
「まさか」≒「ブラックスワン」に備えましょうということです。
脳は変化に対応することが苦手なので、「まさか」の時は「想定外」となります。
ガチホは通常の「②下り坂」は有効だったとしても「③まさか」の時は危険です。
激動の時代は想定外が多発することを認識して対処することが大事です。
投資の王道は「相場についていく」
投資で大事なことは「相場についていく」ことです。これが王道です。
上昇トレンドのものは「買い」で、下落トレンドのものは「売り」でついていくことです。
しかし、多くの人は「売り」はやらないので、上昇するものだけ買ってついていけばよいということです。
非常にシンプルです。
たとえば、株が上昇トレンドであれば株を買って上昇に付いていき、株が低迷した時に、ゴールドが上昇トレンドであればゴールドを買って上昇についていくということです。
全部下落している時は静観です。
「休むも相場」という格言のとおりです。
「相場についていく」(トレンドフォロー)には長期の学術的な裏付けがあります。参照2
前提が正しいか疑う
多くの人は過去のデータを見て、将来も右肩上がりが続くと予測しています。
激動の時代は過去の延長線上に未来はない時代だと認識しているので、過去の経験がアダになる時だと思います。
激動の時代になって、前提が変わっている可能性があることを認識することが大事です。
「株は長期で必ず報われる」という常識の土台になったのは、ペンシルベニア大学のシーゲル教授の名著『株式投資(Stocks for the Long Run)』です。
ところが近年、この前提「株は長期で必ず報われる」を揺るがす研究が出ています。参照3
また、「インフレだから株を買え」と言われますが、
スタグフレーション(悪いインフレ)は株価下落圧力です。
過去の長期下落トレンド
実際に過去にも長期下落トレンドが続いたことがあります。
日経225
日経225は約34年間(1989年~2024年)長期低迷しました。※指数値・配当を除く
1989年12月29日の終値3万8915円87銭を上回ったのは、2024年2月22日(3万9098円68銭)です。この間、2009年3月には7054円98銭まで下がり、ピークから約82%下落しました。
バブル経済崩壊後の「過剰債務・不良債権の処理」に莫大な時間を要したこと、そして「根深いデフレマインド」による国内投資・賃金の縮小が原因といわれています。
当初は「失われた10年」と言われていましたが、景気低迷やデフレが長引くにつれて「失われた20年」、そして現在では「失われた30年」として定着しています。
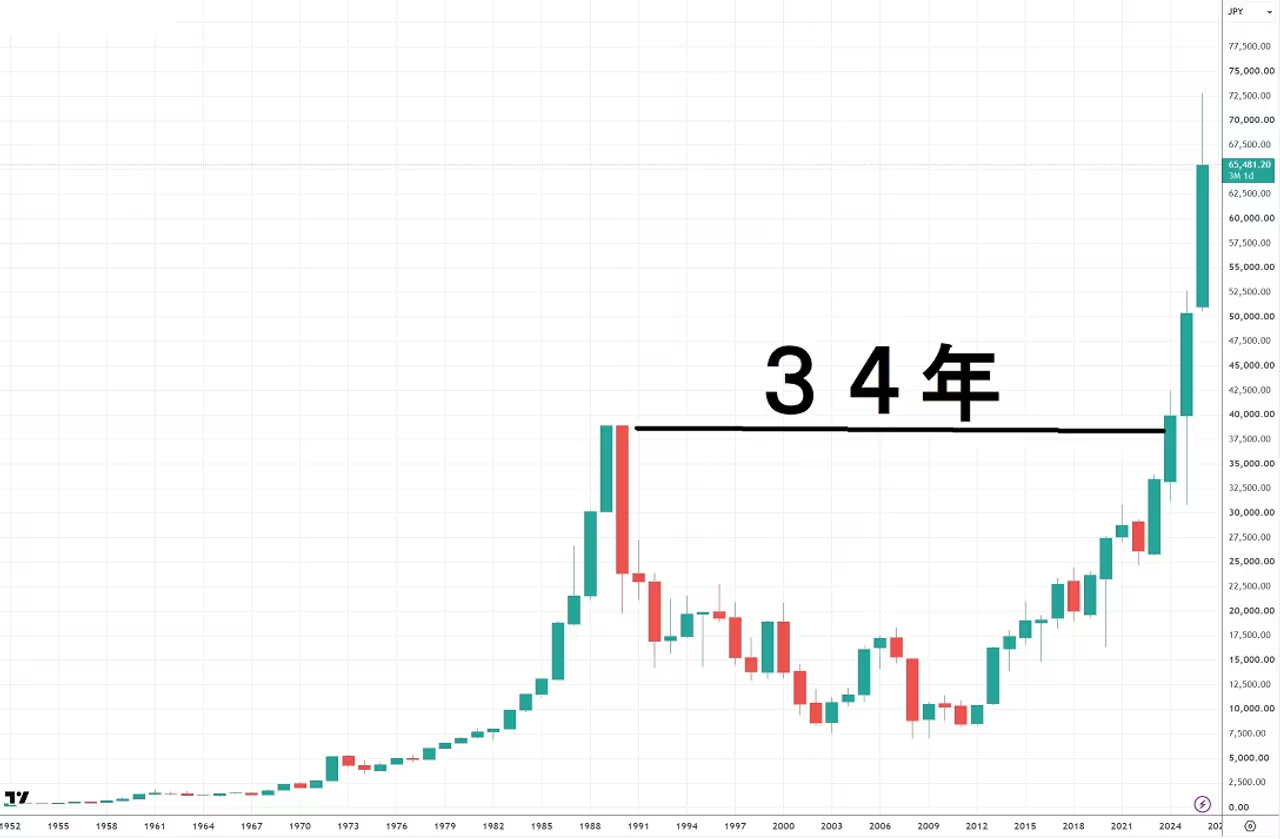
日経225 年足
米ナスダック(NASDAQ)
米ナスダックは約15年間(2000年〜2015年)長期低迷しました。
2000年にドットコムバブル(ITバブル)が崩壊。
ハイテク株中心のナスダック指数はピークから最大約78%も暴落し、当時の最高値(5,048ポイント)を再び上回るまでに15年もの歳月を要しました。
(2000年3月10日の5,048.62から2002年10月9日の1,114.11まで下落し、2015年4月23日に高値を更新しました。)
ニューヨークダウ
ニューヨークダウは約25年間(1929年〜1954年)長期低迷しました。
1929年の「暗黒の木曜日」に端を発する世界大恐慌による大暴落です。
株価は最大で約89%下落し、名目上の株価が元の水準を完全に回復するまでに25年かかりました。
(1929年9月3日の381.17から1932年7月8日の41.22まで下落し、1954年11月23日に回復しました。
指数値が元の高値を回復するまで約25年です。
なお、配当の再投資と当時の物価下落(デフレ)を考慮すると、実質的には約4年半で回復していたという指摘もあります。
ただし、89%の下落に耐えて持ち続けられた投資家がどれほどいたかは別問題です。
S&P500
S&P500は約13年間(2000年〜 2013年)長期低迷しました。
2000年のドットコムバブル崩壊の痛手から回復し、2007年に一時的に2000年の高値を上回ったタイミングで、今度はリーマンショック(世界金融危機)が発生しました。
(2000年3月24日の1,527.46から2002年10月までに約49%下落。
2007年10月9日に1,565.15の高値をつけた後、2009年3月9日の676.53まで約57%下落しました。
高値を本格的に上回ったのは2013年3月28日です。)
この「2連続のバブル崩壊」が原因となり、米国を代表するS&P500も13年間にわたり長期的な低迷を経験しました。
2000年から2013年まで、高値更新しても再び大きく下落する長期的な停滞局面だったのです。
「失われた10年」と言われています。
2000年から2009年までの10年間は、配当を含めてもマイナスのリターンでした。
ゴールド
ゴールドは約20年(1980年 〜 1999年)の長期低迷しました。
ピークから底値までの下落率は約70%に達しています。
(1980年1月21日の1オンス850ドルから、1999年7月の252.80ドルまで下落。
名目で850ドルを回復したのは2008年1月で、高値回復までは約28年かかっています。)
低迷の原因は
「米国の高金利政策とドルの信認回復」
「冷戦終結による地政学リスクの緩和」
「ITバブルによる株高」
「世界の中央銀行によるゴールド売却」
などです。
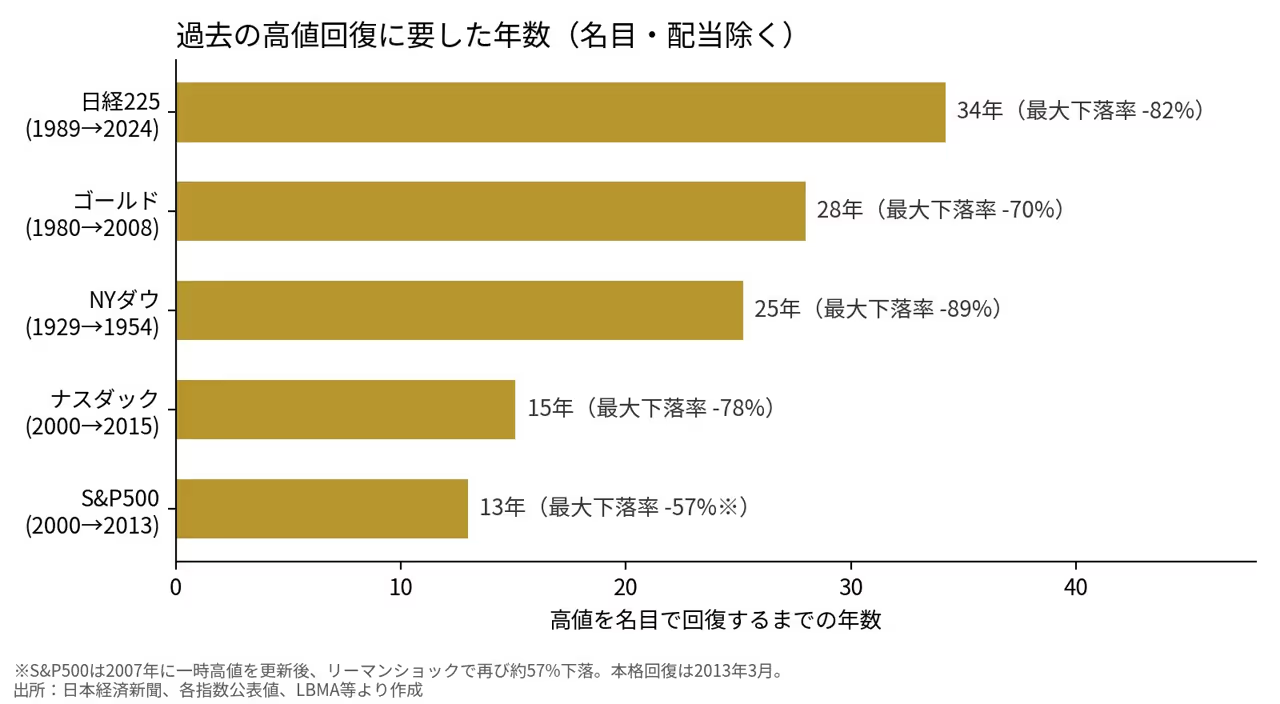
長期低迷はどの資産にも起こり得ます。
だからこそ「上昇トレンドにある資産についていく」ことが大事なのです。
ゴールドについては別記事で解説します。
どうする
資産防衛は難しいことではありません。
・前提を疑う
・気が大きくなり過剰なリスクを取ることを避ける
・株にはストップロスを入れる
・レバレッジを下げる
・相場についていく
これだけです。
ストップロス(損切り)についても研究があります。参照4
激動の時代の投資常識シリーズ
参照
参照1 国債金利上昇の理由
もちろん、金利上昇の理由は信認の低下だけではありません。
インフレの再燃や利上げ観測も金利を押し上げます。
ただし今回は、それに加えて「財政への警戒」から投資家が長期の国債により高い上乗せ金利(タームプレミアム)を求めている点が重要です。
日本の長期金利3%乗せも、財政不安と日銀の利上げ観測が重なった結果と分析されています。
世界の政府債務がGDPに匹敵する規模まで膨らむ中で、主要先進国の超長期金利がそろって上昇するのは、戦後の歴史でも異例の事態です。
(なお1970〜80年代には米英の長期金利が10%を大きく超え、英国30年債利回りは1981年に16%に達しました。
金利の水準そのものではなく、「債務の大きさ」と「主要国の同時性」が今回の特徴です。)
国債を長期保有している金融機関は含み損がドンドン膨らんでいます。
日銀が保有する国債の含み損は2026年3月期に約45兆円と過去最大となりました。
地方銀行の国内債券の含み損も拡大しています。
2023年3月には、米シリコンバレー銀行(SVB)が保有債券の含み損をきっかけに取り付け騒ぎが起き、破綻しました。
「金利上昇→債券の含み損→金融機関の経営不安」という連鎖は、すでに現実に起きたことです。
国債の急落は国の信認が低下しているということです。
国債の急落が続くのは債券投資家や機関投資家が「今迄の前提が崩されることもある」と警戒しているからです。
株式市場には、この警戒は、あまり織り込まれていないようです。
その一つの目安が、景気循環を均した株価収益率「シラーPER(CAPE)」です。
米S&P500のCAPEは2026年9月24日時点で約41倍と、1871年以降の平均(約17倍)の2倍以上で、過去最高だったITバブル頂点(1999年12月の約44倍)に次ぐ水準です。
CAPEの逆数である益回りは約2.4%で、米30年国債の利回り(5.5%超)を大きく下回っています。
単純比較ではありますが、株式は債券に比べて「リスクに見合う上乗せ」がほとんどない状態といえます。
一方で、CAPEは短期の売買タイミングを計る道具としては当てにならず、会計基準の変更や企業の高収益化により構造的に高く出ているという反論(シーゲル教授など)もあります。
高いCAPEは「すぐ下がる」ことを意味するのではなく、「今後10年程度の期待リターンが低くなりやすい」ことを示す指標と理解するのが妥当です。
参照2 相場についていく
「相場についていく」(トレンドフォロー)には長期の学術的な裏付けがあります。
AQRのハースト、ウーイ、ペダーセンの研究「A Century of Evidence on Trend-Following Investing」(2017年)は、1880年から2016年までの137年間、株価指数・債券・商品・通貨でトレンドに従う戦略を検証し、各10年間で平均リターンがプラスになったこと、さらに株60%・債券40%の伝統的な分散ポートフォリオが大きく下落した10回の局面のうち8回でプラスだったことを示しています。
まさに「まさか」の時に効く考え方です。
ただし弱点もあります。
明確なトレンドがない横ばい相場では売買のダマシ(往復ビンタ)が増え、2010年代のように長く低調な時期もありました。
また1987年のブラックマンデーのように1日で急落する場面では、トレンドの転換を確認する前に損失が出ます。
「万能の方法」ではなく「大きな流れで負けにくい方法」と理解することが大事です。
参照3 「株は長期で必ず報われる」を揺るがす研究
近年、この前提「株は長期で必ず報われる」を揺るがす研究が出ています。
金融史家のエドワード・マッカリー氏は2024年、米国の19世紀まで遡る株価データを再構築し、1792年から1942年までの150年間は、株と債券で資産の増え方にほとんど差がなかったことを示しました(Financial Analysts Journal)。
さらに先進19カ国を調べると、すべての国で株式が20年以上債券に負け続けた期間があり、13カ国では株式の実質リターンが20年以上マイナス、7カ国では30年以上マイナスでした。
また、ジョリオン教授とゲッツマン教授の研究(1999年、Journal of Finance)は、20世紀の米国株の実質値上がり率が年4.73%だったのに対し、他の国々の中央値は年1.5%にとどまったことを示しました。
ロシアや中国のように市場そのものが消滅した国もあります。
私たちが目にする「株は右肩上がり」というデータは、たまたま勝ち残った米国の例に偏っている(生存者バイアス)ということです。
もちろん反対の見解もあります。
ロンドン・ビジネス・スクールのディムソン、マーシュ、ストーントン各教授による『UBSグローバル投資リターン年鑑2026』は、1900年から記録が続く国では、株式が債券・短期金利・インフレを上回ってきたと結論づけています。
今迄の相場では「長期では株が有利」は間違いではありません。(激動の時代はこの常識も変わるかもしれません)
問題は、その「長期」が20年、30年と人生の資産形成期間を超えることがある、という点です。
参照4 ストップロス(損切)の研究
ストップロス(損切り)についても研究があります。
MITのロー教授とカミンスキー氏の研究(2014年)は、株価がランダムに動くなら損切りは期待リターンを下げるだけだが、トレンド(モメンタム)がある相場では損切りが付加価値を生むことを理論的に示しました。
1950〜2004年の米国株で、損切りして長期国債に切り替えるルールは、損切り期間中に月0.5〜1.0%程度リターンを改善しました。
つまり「相場についていく」とストップロスは表裏一体です。
ただし、市場が大きく窓を開けて下落した場合(ギャップダウン)は、逆指値の価格で売れず、想定以上の損失になることがあります。
レバレッジを下げることが同時に必要なのはこのためです。
参考資料
三井住友DSアセットマネジメント「30年ぶりにつけた長期金利の3%という水準は単なる通過点か」(2026年9月2日)
日本経済新聞「長期金利3%、30年ぶり高さ 日米利上げ観測・財政不安で上昇」
日本経済新聞「世界の超長期国債金利、22年ぶり高さ GDP並み巨額債務に市場の警鐘」
Bloomberg「US 30-Year Yield Tops 5.5%」(2026年9月25日)
CNBC「30-year Treasury yield hits highest level since 2004」(2026年9月24日)
Trading Economics「UK 30-Year Gilt Yield」
時事通信「日銀の保有国債、含み損45兆円 金利上昇で過去最大―26年3月期決算」
日本経済新聞「地銀の国内債含み損、2倍の3兆円」
FRB「Review of the Federal Reserve's Supervision and Regulation of Silicon Valley Bank」(2023年4月)
multpl「Shiller PE Ratio」
Hurst, Ooi, Pedersen「A Century of Evidence on Trend-Following Investing」(AQR, 2017)
McQuarrie「Stocks for the Long Run? Sometimes Yes, Sometimes No」(Financial Analysts Journal, 2024)
McQuarrie「Stocks for the Long Run? Setting the Record Straight」(CFA Institute, 2024)
Jorion, Goetzmann「Global Stock Markets in the Twentieth Century」(Journal of Finance, 1999)
NBER Digest「A Century of Global Stock Markets」
London Business School「UBS Global Investment Returns Yearbook 2026」
Kaminski, Lo「When Do Stop-Loss Rules Stop Losses?」(Journal of Financial Markets, 2014)
Mark Hulbert「25 Years to Bounce Back? Try 4 1/2」(History News Network)
日本経済新聞「日経平均、終値3万9098円 34年ぶり最高値更新」(2024年2月22日)
Bloomberg「Nassim Taleb Says 'White Swan' Coronavirus Pandemic Was Preventable」(2020年3月)
投資に関する注意事項
本サイト(本情報)は、情報提供のみを目的として作成されたものであり、特定の金融商品への投資を勧誘するものではありません。
掲載されている情報は、正確性や完全性を保証するものではなく、予告なしに変更・削除されることがあります。
また、過去の実績は将来の運用成果を保証するものではありません。
投資に関する最終決定は、お客様ご自身の判断と責任において行っていただけますようお願いいたします。
本情報に基づいて被ったいかなる損害についても、当方は一切の責任を負いかねますのであらかじめご了承ください。
各講師のオンラインサロンや有料サービスもございます。詳しくは商品一覧ページをご確認ください。