日米独国債利回りの上昇要因分解からわかることは?

日本を含む世界の長期金利上昇は、高市首相が述べるような「国際的な流れ」が原因ではない
日本の長期金利上昇が続いており、それが世界の長期金利上昇を主導していることは間違いないだろう。
だが、高市首相は7月15日の党首討論で、経済財政運営と改革の基本方針(骨太の方針)の原案が長期金利上昇を引き起こしているという見方に対し「閣議決定もしていない原案がショックの原因だと思っていない」「為替市場や金利はさまざまな要因によって決まる」と述べ、自身の積極財政政策が長期金利上昇の原因であるという見方を否定した。
最近では、「国際的な流れ」が日本の長期金利上昇の原因と述べ、外部に責任を転嫁する様子もみられる。
確かに、米国の10年国債利回りの5%台乗せとほぼ同時に、日本の10年国債利回りは3%台に乗せた。
各国の10年国債利回りが一様に上昇していることをみると、世界の長期金利が何らかの単一の要因、例えば、原油高に伴う世界的なインフレ懸念の高まりなどといった「国際的な流れ」によって、一斉に上昇しているのではないかと考える向きがあるかもしれない。
だが、日本の長期金利上昇ピッチは米欧の長期金利上昇ピッチを上回る。
昨年末から今年9月18日までの米国の10年国債利回りの上昇幅は0.77%ポイント、ドイツの10年国債利回りの上昇幅は米国より若干小幅の0.62%ポイント、これに対して、日本の10年国債利回りの上昇幅は米独の上昇幅を上回る0.94%ポイントとなっている。
その点だけをみても、日本が世界の金利上昇の発火点になっていることは容易に想像できる。
しかも、金利上昇要因については、債券市場から発せられるデータによって、ある程度の説明は可能だ。
そのデータからは、以下の通り、各国の国債利回りが上昇した理由は異なっており、「国際的な流れ」などで説明することができないことがわかる。
米国では期待インフレ率の上昇が抑制されているのに対し、日本やドイツでは期待インフレ率の上昇が長期金利を押し上げている
名目10年国債利回りの動きを分析する際、まず、名目10年国債利回りを実質金利とそれ以外の期待インフレ率(ブレークイーブン・インフレ率)に分解して分析する方法がある。
実質金利に相当するのが、債券市場で取り引きされる10年もの物価連動債利回りだ。
一方、期待インフレ率は、名目10年国債利回りから実質金利に相当する10年もの物価連動債利回りを差し引いて計算される。
名目10年国債利回りが、過剰な拡張的財政金融政策による物価上昇、あるいは原油高を契機とする物価上昇などによって上昇する場合、それは期待インフレ率の上昇となって表れてくる。
これに対して、財政悪化懸念による国債の信用リスクの高まりや金融引き締め政策(利上げ)などによって上昇する場合は、物価連動債利回りを上昇させ、実質金利の上昇として表れることになる。
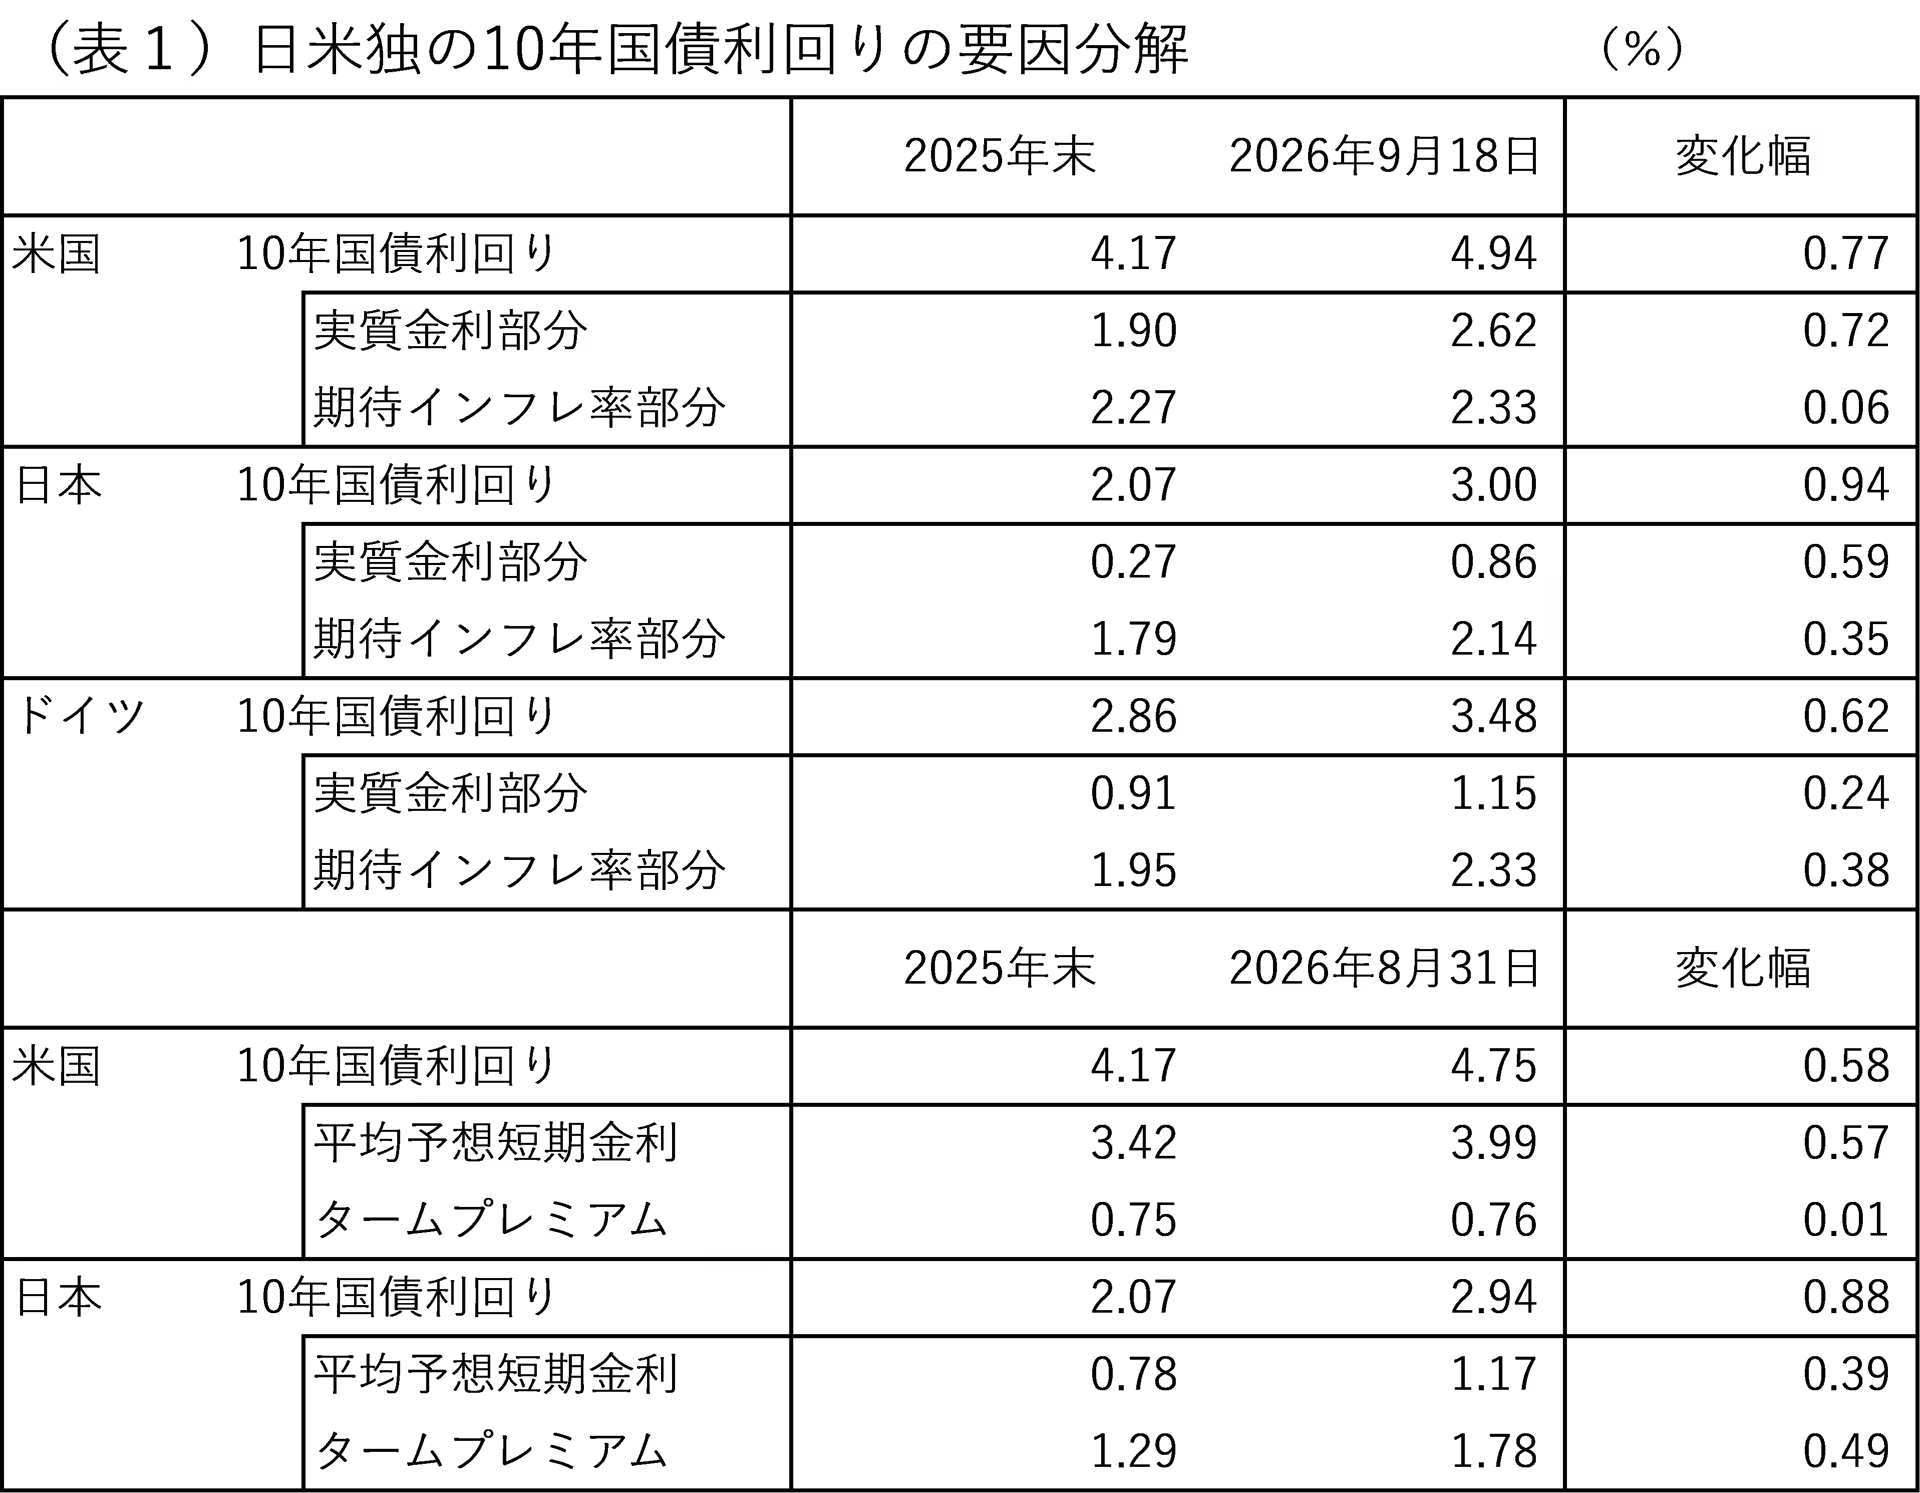
実際に、表1で、日米独の名目10年国債利回りが、どちらの影響によって上昇したのかをみてみよう。
米国の場合、昨年末以降の10年国債利回りの上昇幅0.77%ポイントのうち、ほとんどすべてが実質金利の上昇によるものであることがわかる。
米国の実質金利は1.90%から2.60%へと0.70%ポイント上昇した。
・・・
続きを読みたい方は、「イーグルフライ」よりご覧ください。
重要なのは、単に「世界的に金利が上昇している」と捉えることではありません。
日米独の金利上昇要因を分解すると、日本では財政、金融政策、インフレ期待という複数の要因が重なっていることが見えてきます。
「イーグルフライ」掲示板では、なぜ日本の金利上昇が世界の金利を動かす可能性があるのか。その背景を詳しく分析します。
本記事は、2026/9/22の「イーグルフライ」掲示板より抜粋しています。
関連記事
各講師のオンラインサロンや有料サービスもございます。詳しくは商品一覧ページをご確認ください。