「分散投資なら安全」は嘘? ポートフォリオが危険な3つの理由

投資常識はすでに大きく変わっている
前回、お伝えしたように、2001年以降ゴールドがS&P500より大きく上昇したということは、それまでの投資の常識が大きく変わったことを意味します。
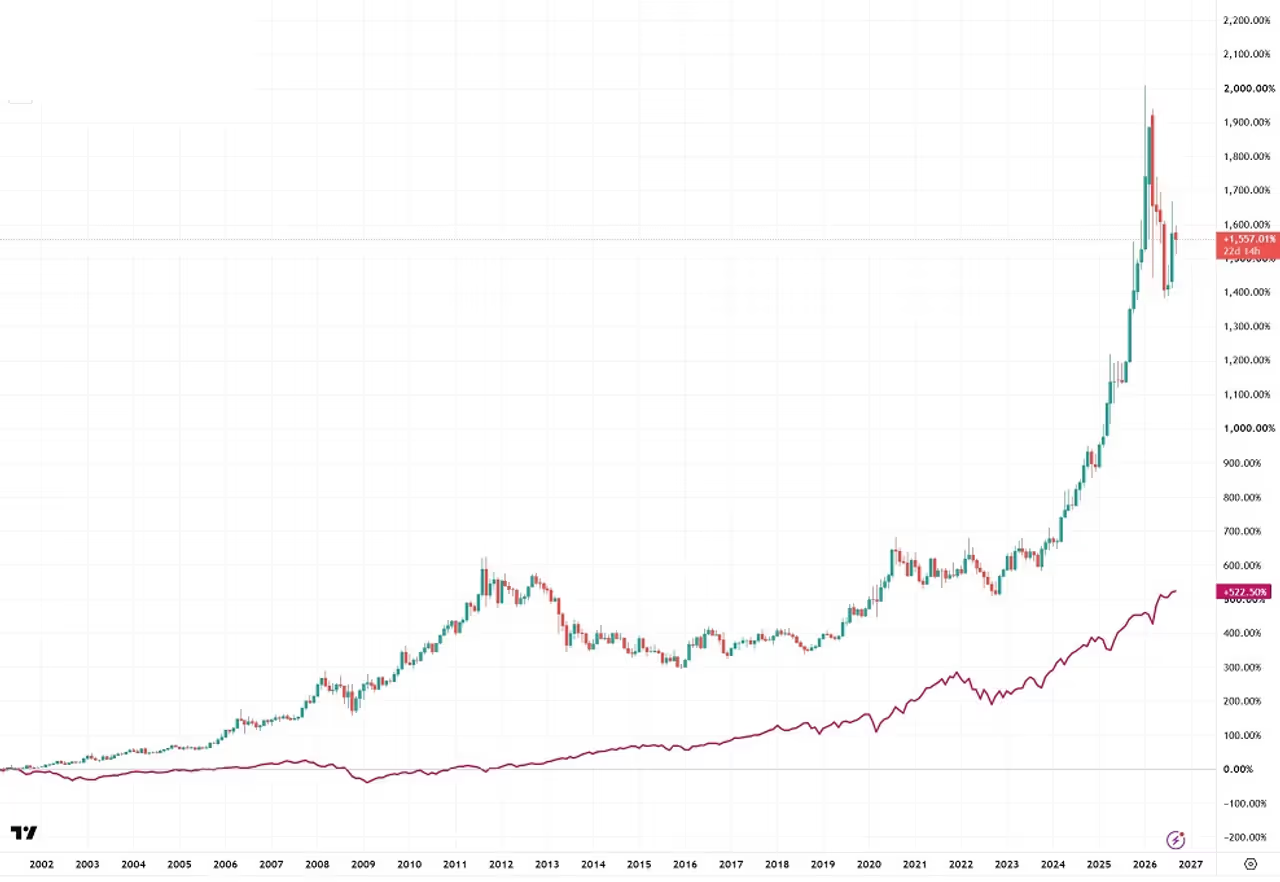
上 ゴールド/ドル 月足
下 S&P500
今回、多くの人が「ポートフォリオを組めば安心」と信じているポートフォリオの危険性を3つの視点で解説します。
ポートフォリオを組んでおけば安全?
ポートフォリオを組んでおけば危機がきても大丈夫、安全だと思っている人が多いです。
プロもそのように勧めています。
あなたはどう思いますか?
現代ポートフォリオ理論は74年前に発表された論文が原点です。
1952年、米国の経済学者ハリー・マーコウィッツが発表した論文を基礎としており、この功績により同氏は1990年にノーベル経済学賞を受賞しました。
現在、現代ポートフォリオ理論は個人向けロボアドバイザーなどの資産運用サービスでも広く活用され、今の投資理論の土台となっています。
現代ポートフォリオ理論の原点は1952年で古いですが、問題は古いことそのものではありません。
問題は、当時とは市場構造が大きく変わっていることです。
現代ポートフォリオ理論のロジック
現代ポートフォリオ理論は大きく2つに分けて考えます。
①連動しない資産を組み合わせる
値動きの相関が異なる資産を組み合わせることで、一方が下がっても、もう一方が支えとなり、全体の損失リスクを和らげます。
同じリスクなら最も高いリターンが期待できる
同じリターンなら最もリスクが低い
という最適な資産の組み合わせを実現するものです。
多くの人が間違えることですが、
同じ動きをしない(=連動しない)とは
反対に動くもの(逆相関のもの)を組み合わせるという意味ではありません。
同じ方向に動くものは正の相関
反対に動くものは負の相関があるということになり
反対に動くものは、まさしく連動して動くものです。
②分散投資
それに加えて分散すれば、資産全体の価格変動リスク(値動きのブレ)を抑え、安定した運用が期待できることです。
分散投資は「1つの籠に卵を盛るな」ともいわれます。
これも多くの人が間違えることですが
AI関連名柄ばかり10社に分けて投資するのは
分散しているのではなく集中です。
ポートフォリオを組んだから安全という考え方は成り立たない
私はポートフォリオを組んだから安全、という考え方は成り立たないと判断しています。
現在、同じ動きをしない(連動して動かない)資産が無くなくなってきていると判断しているからです。
それゆえ現代ポートフォリオ理論が従来想定していた相関関係が局面によって崩れると判断しています。
その理由は3つあります。
①グローバル化・情報化
投資の世界もグローバル化や情報化が進み、相場の動きが世界的に連動しやすくなりました。
1990年から日本株は大暴落し、20年以上の下落となりました。
その時、日本株だけ長期下落で世界に与える影響は少なかったのです。
ところが、今では、日々、米国株に連動して日本株が動くことが多いです。
昔は連動しなかった相場がどんどん連動しやすくなっています。
②インデックスファンドが主流
1976年8月31日バンガード社が、世界初となる個人投資家向けのインデックスファンドを創設しました。
そして2010年代から現在にかけてインデックス投資が世界の主流になりました。
日経225、S&P500、オルカンです。
インデックスが動くと各銘柄はインデックスと同じ方向に動くことが多くなっています。
インデックスファンドを買うと全てのインデックス銘柄が買われ
インデックスファンドを売ると全てのインデックス銘柄が売られるからです。
ETFやインデックス運用の拡大など、市場構造の変化によって、多数の銘柄が一括して売買される場面が増えた結果、各相場の動きが似たような動きになってきていると思います。
さらにオルカンの普及は世界の株が同じ方向に動きやすくなる方向です。
③金融危機では全部売り
金融危機の初期には、本来安全資産とされるゴールドまで現金化のため売られることがあります。
投資資金を全部引き上げるからです。
2001年9月11日アメリカ同時多発テロ事件911の時、米国は最初から株市場を閉じましたが、日本の株市場は閉じなかったので日本株は取引できました。
日本株は多くの銘柄が暴落して始まった中で原油関連銘柄だけは上昇して始まりました。
ところが多くの株にストップ安が続出し、売れるものがなくなったので原油関連銘柄までストップ安で終わったのです。
実際に私が買った原油関係の銘柄は、ストップ高で始まりストップ安で終わった銘柄さえあったのです。
これは全ての資産を売って逃げ出そうとする動きです。
このような状況の時にはポートフォリオは機能しません。
金融危機になった場、多くの場合
「ポートフォリオを組んでいるから大丈夫」
ではなく
「逃げるが勝ち」
となるのでしょう。
最近の議論
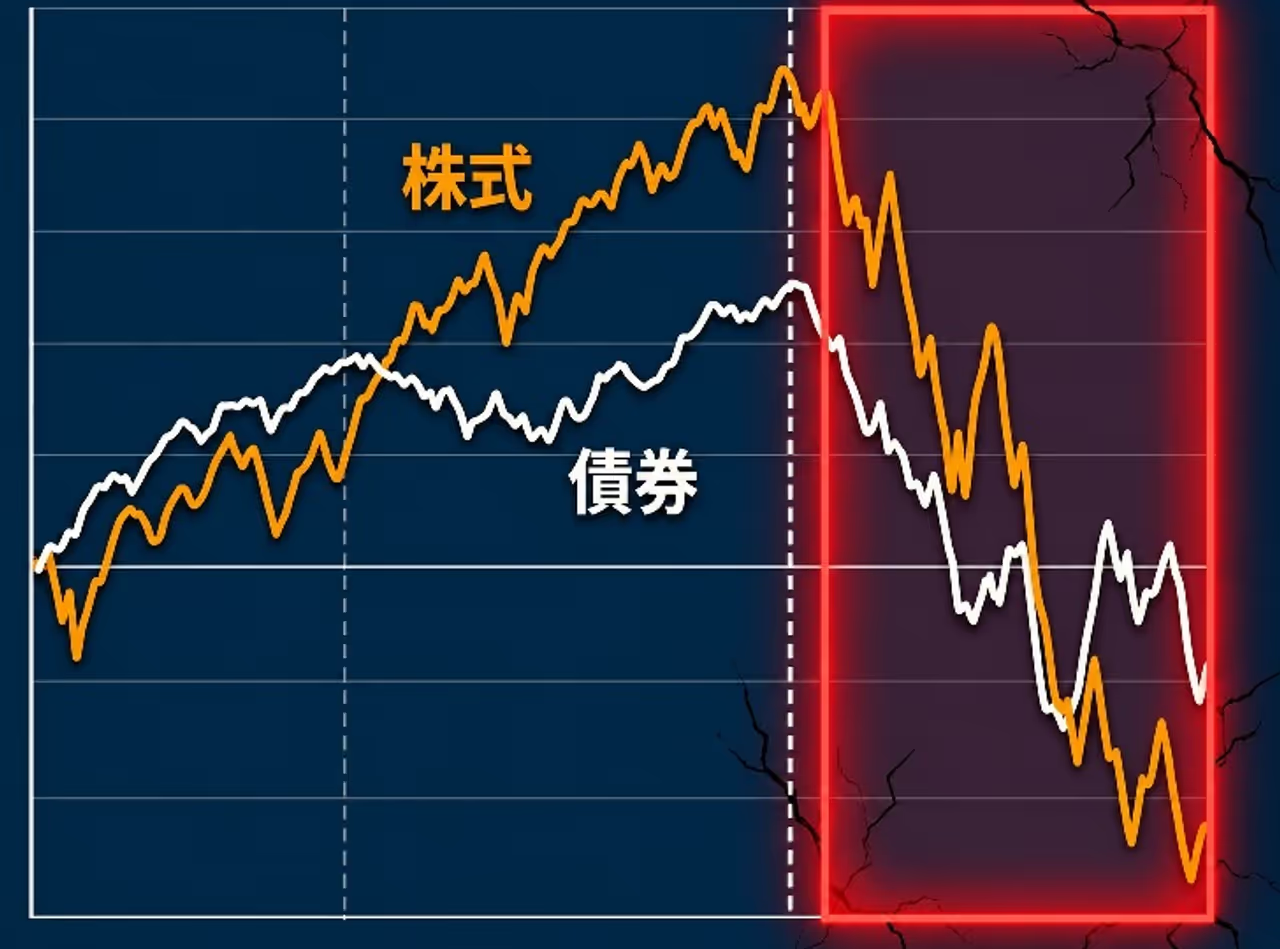
2022年には、株価と債券価格が共に下落し、債券が株式のクッション(リスクヘッジ)として機能しなくなったことが機関投資家たちの議論となりました。
分散投資の闇
ポートフォリオの基本の一つである分散投資はネジ曲げられて投資家を騙すようなロジックが登場しました。
①サブプライムローン
リーマンショックの時、信用度が低いリスクが高い個人ローンでも、多数に分散することでリスクを低減できるというのがウォール街のロジックでした。
高リスク住宅ローンが証券化され、損失吸収順位などの仕組みにより一部証券が低リスクと評価され、結果として高格付けAAAを付与された証券も大量に作られました。
この時の背景として「米国の住宅価格は絶対に上がり続ける」という楽観的な前提(バブル)の上に築かれた幻想なので、ウォール街のロジックの嘘を見抜く人は少なかったのです。
②プライベートクレジット
現在、銀行が貸せない信用度が低いリスクが高い中小企業への融資でも「多数に分散することでリスクを低減できる」というロジックでプライベートクレジットは広まっています。
IMFはプライベートクレジットについて、借り手が比較的小規模でレバレッジが高く、変動金利が中心であること、高金利によって返済負担が増えていることを問題視しています。
分析対象では、利払い負担が利益を上回る企業が3分の1超に達していました。
サブプライム問題と同じように、「分散しているから安全」とはいえないということです。
AI関連の中小企業もプライベートクレジットで資金調達しています。
プライベートクレジットは基本変動金利なので、今迄の金利上昇で利払いが困難になってきた企業が出てきたことで問題視されることが増えてきました。
金融の闇
このように
ポートフォリオを組めば大丈夫
分散するとリスクが低くなる
と多くの人が信じていることにより
金融危機の時でも株や債券などを持っていることで大きな損失になります。
ゴールドでさえ、最初は売られることになるでしょう。
昔から、「今後どうなっていくか分からないからポートフォリオを組んでいきましょう」は
いろいろな投資商品を売りつけるセールストークとしても使われてきました。
どう対処するか
ポートフォリオを過信していないか考えてください。
金融危機が来た時に
逃げる準備をしているか
ストップロスを入れているか
どんな相場でもガチホすればいい、という考え方は危険です。
今、世界の金融システムに歪があるために金融システムの大変革があると個人的には予想しているからです。
もちろん、今の金融システムが続くと思っている人が圧倒的多数です。
投資常識が変わっている時に
投資常識の間違いは致命的になります。
投資常識の間違いシリーズは続きます。
関連記事
インデックスは分散されていない。
私たちが分散していると思ったものが実際には歴史上、例を見ない規模の集中でした。
投資に関する注意事項
本サイト(本情報)は、情報提供のみを目的として作成されたものであり、特定の金融商品への投資を勧誘するものではありません。
掲載されている情報は、正確性や完全性を保証するものではなく、予告なしに変更・削除されることがあります。
また、過去の実績は将来の運用成果を保証するものではありません。
投資に関する最終決定は、お客様ご自身の判断と責任において行っていただけますようお願いいたします。
本情報に基づいて被ったいかなる損害についても、当方は一切の責任を負いかねますのであらかじめご了承ください。
各講師のオンラインサロンや有料サービスもございます。詳しくは商品一覧ページをご確認ください。