世界のインフレは予想以上に長期化する可能性

各国の物価上昇率は高止まり、粘着的なものになっている
米利上げ動向を占ううえで注目されていた8月の米消費者物価は総合が前月比0.4%上昇、食品、エネルギーを除くコア消費者物価が同0.3%上昇した。
ガソリン価格の反発で総合が高い伸びになったことは想定内だったが、コア消費者物価の上昇率は予想以上となった。
前年比でみた総合消費者物価は3.4%と高止まりしており、コア消費者物価は2.4%と物価目標の2%を上回ったままだ。
コア消費者物価の前年比は2022年9月の6.6%をピークに鈍化傾向が続いているが、2%を前に鈍化の動きが止まっている。
2%目標に向けた物価上昇率の鈍化が止まっていることから、FF金利先物市場が想定する、9月15~16日のFOMCでの利上げ確率は9月11日時点で88%まで上昇し、利上げが確実視されている。
ユーロ圏では、8月の総合消費者物価が前年比3.3%上昇と加速し、食品、エネルギー、飲料を除くコア消費者物価は同2.4%上昇となった。
コア消費者物価の前年比上昇率は2023年3月の5.7%をピークに徐々に鈍化し、今年1月、4月には2.2%とECBの目標(1.7~1.9%程度)に近づく局面があったが、結局、目標に到達することはなく、再び、目標から上方に乖離し始めた。
ECBは9月10日の理事会で利上げに踏み切ったが、金融市場は次回10月29日の理事会での再利上げの確率が78%(9月11日時点)と、連続利上げの可能性が高いとみている。
日本では、日銀が目標とする生鮮食品を除くコア消費者物価が7月に前年比1.8%と今年1月以降、7か月連続で2%を下回っている。
だが、高校授業料の実質無償化などの特殊要因を除いて計算した、日銀発表のコア消費者物価は前年比2.3%と2024年10月以降、2%以上の上昇が続いている。
9月17~18日の日銀金融政策決定会合での利上げは既定路線として確実視されており、年内の再利上げの確率も9割程度とされている。
現在の各国の物価の高止まりは、コロナショック直後の供給制約による急速な物価上昇とは異なるが、粘着的なものになっている。
この粘着的なインフレの背景には何があるのか?
先進国の緩和的な財政金融政策が物価を上昇させ、インフレ期待をも押し上げている
第1に、リーマンショック以降の先進国の緩和的な財政金融政策が物価を上昇させ、インフレ期待を押し上げている。
つまり、政府、中央銀行の政策が実際に物価を上昇させた可能性が高く、現在のインフレ容認姿勢がインフレ期待を押し上げ、それが実際のインフレを高止まりさせている可能性がある。
7月の定例議会証言で、ウォーシュFRB議長は、インフレ高止まりの原因について「外部要因に責任を転嫁すべきではなく、FRBのこれまでの政策運営と決断に本質的な原因がある」と述べた。
まず、コロナショック時のマネーのばらまきが各国の物価を押し上げた可能性が高い。
リーマンショック、コロナショックという二度にわたる経済ショックに対応して、先進国では大盤振る舞いの財政出動がなされ、各国中央銀行は国債の大量購入という形での量的金融緩和を実施した。
リーマンショック後の量的金融緩和は、金融市場へのマネー投入であったため、狭義のマネーであるマネタリーベース(中央銀行のバランスシート)が拡大したが、広義のマネーであるマネーサプライは増加しなかった。
しかし、コロナショック時には、金融市場だけではなく、給付金という形で市中に財政資金がばらまかれ、中央銀行はそれを吸収することはしなかったため、広義のマネーであるマネーサプライも急増した。
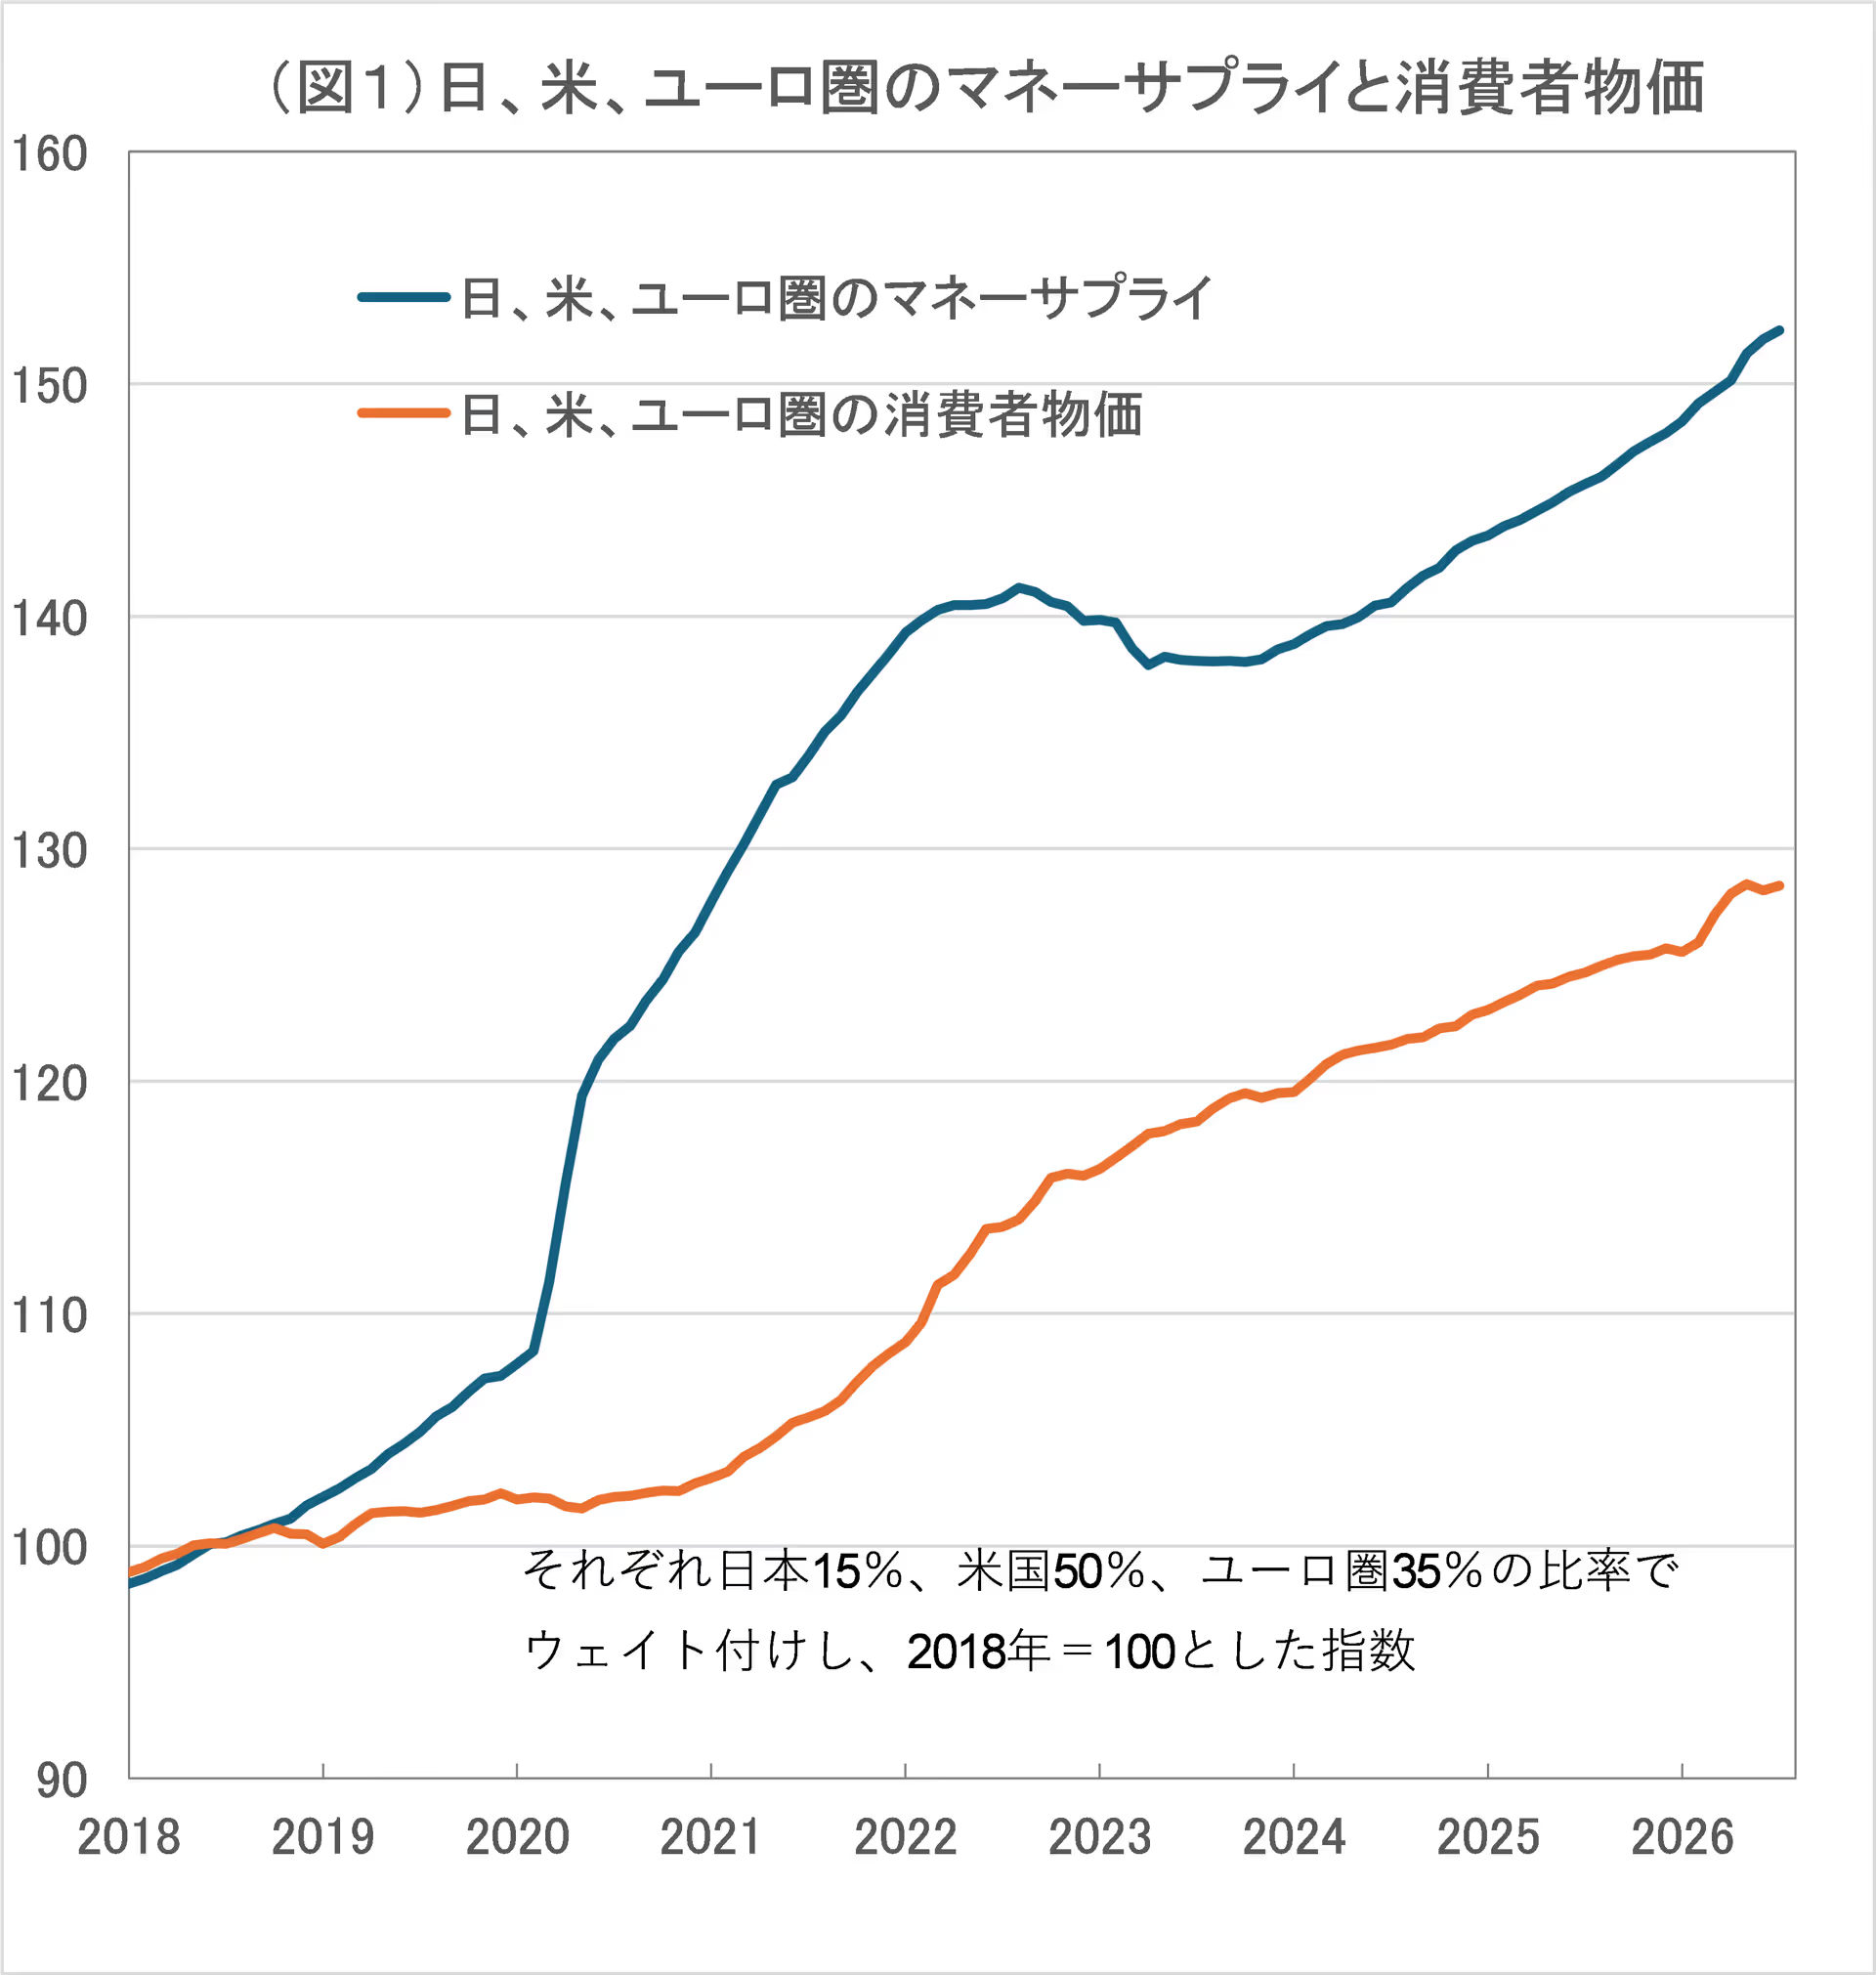
図1でみるように、日、米、ユーロ圏のマネーサプライ(日米がM2、ユーロ圏がM3で計算した加重平均指数)は、2020年から21年半ばにかけて急増した。
マネーサプライは、その後、2023年頃まで減少したが、コロナ前のトレンドに戻っていない。
コロナ前のマネーサプライの年率増加率は4.5~5.0%程度だったが、2019年~現在の増加率は年率5.5%程度だ。
これに対して、日、米、ユーロ圏の消費者物価(加重平均指数)は、コロナ前は年率1%台だったが、2019年~現在の増加率は年率3.5%程度に上昇している。
マネーサプライの加重平均指数は2018年=100として直近26年7月には152と5割増加したが、うち米国が164、ユーロ圏が145、日本が129となっている。
これに対して、消費者物価の加重平均指数は同じく2018年=100として直近26年7月には128と3割弱増加したが、うち米国が133、ユーロ圏が128、日本が115となっている。
マネーサプライの増加率が高かった米国の物価上昇率が高く、相対的にマネーサプライ増加率の低い日本の物価上昇率が低いという形になっている。
・・・
続きを読みたい方は、「イーグルフライ」よりご覧ください。
なぜ各国のインフレ期待は高まり、物価上昇率は2%を前に下げ止まっているのでしょうか。
その背景には、コロナ禍で急増したマネーだけではなく、1990年代以降の世界経済を支えてきた「グローバル化」の潮流の反転があります。
さらに、現在の原油高が収まったとしても、インフレが簡単には沈静化しない可能性があります。
「イーグルフライ」掲示板では、世界のインフレを長期化させる構造的な要因を整理し、原油価格の今後の動向も含めて、インフレがさらに加速する可能性について詳しく分析します。
本記事は、2026/9/14の「イーグルフライ」掲示板より抜粋しています。
関連記事
各講師のオンラインサロンや有料サービスもございます。詳しくは商品一覧ページをご確認ください。