なぜフランス国債が狙い撃ちに?

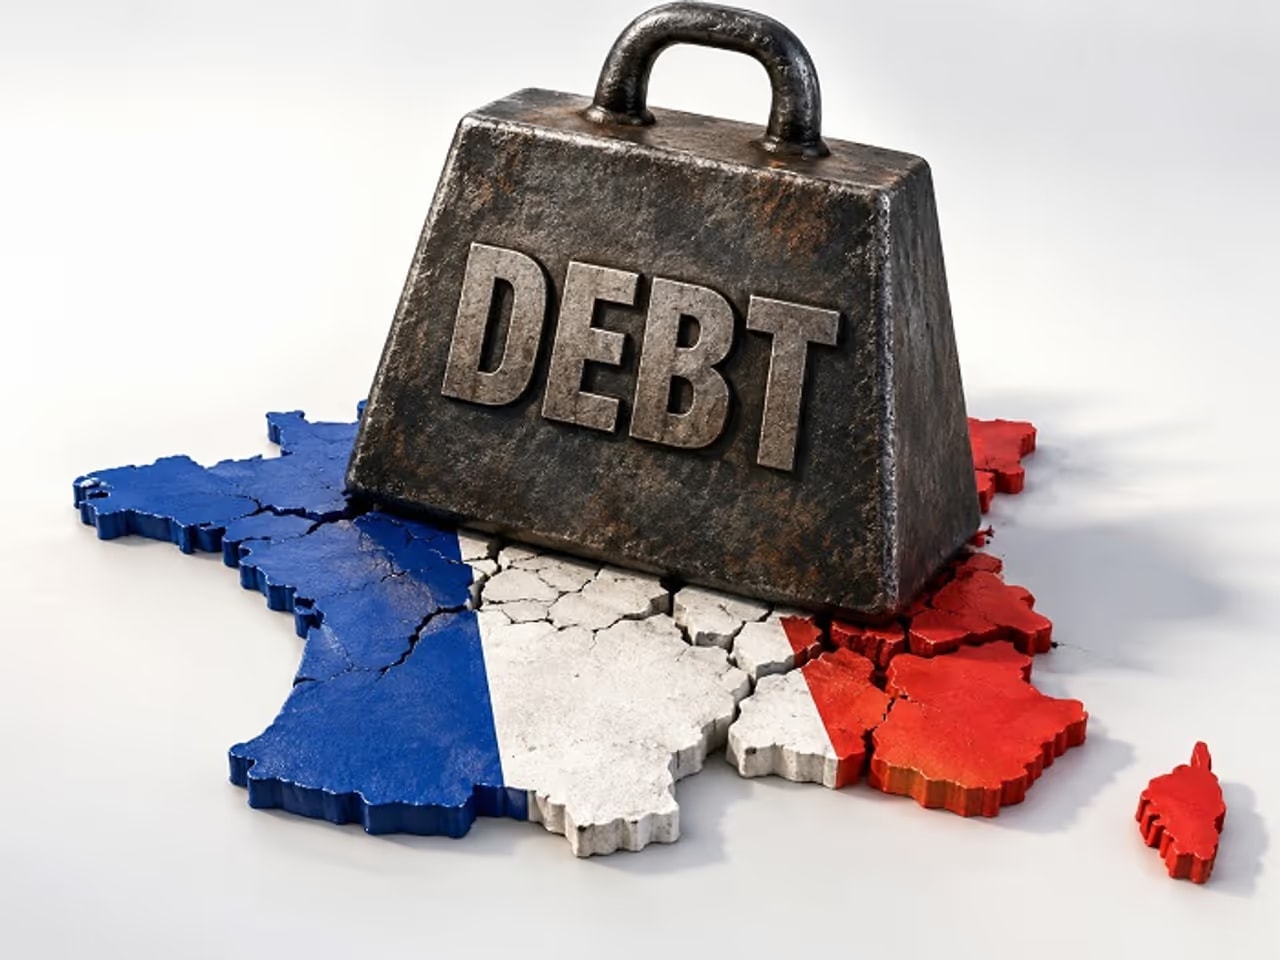
最近ニュースでは「フランスの国債利回りが急騰」という話題を目にすることが増えていると思います。
ユーロ圏第2の経済規模であるフランスが、市場の「標的」にされていますが、なぜ今フランスが売られているのか?について分かりやすく書いてみようと思います。
なぜ今、フランスが狙い撃ちされているのか?
理由は大きく分けて「予算案提出に向けた財政事情」と「政治リスク」の2つです。
「2027年度予算案」が大ピンチ!
全てのEU加盟国は10月〜12月の間に、自国の議会で承認された翌年度予算案を欧州委員会に提出し、委員会から合格点を受け取る作業に追われます。
フランス政府も例外ではなく、現在は「2027年度予算案」に向け、年間430億ユーロ規模の「節約&増税プラン」をまとめているところです。
節約の部分では年金や社会保障を削ろうとしていますが、国民や野党は猛反対。
12月末までにこの予算案を通せないと、内閣不信任で政府が倒れるリスクもあり、市場は「フランスは本当に借金を減らせるのか?」と強く疑っています。
来年の大統領選に向けた政治リスク
大統領選に向けた世論調査では、極右勢力がずっと首位を走っており、マクロン大統領の求心力は地の底に落ちたまま。
フランス政局のゴタゴタは既に3年目に入っており全く改善する気配がないため、投資家は当然フランス国債へのリスク・プレミアムを要求しており、否が応でも国債利回りは高くなってしまいます。
・・・
続きを読みたい方は、「イーグルフライ」よりご覧ください。
フランス国債が売られ続けた場合、ECBは本当に助けに入るのでしょうか。さらに問題が他国へ飛び火したとき、ユーロはどう動くのか。ここから先は、今後のユーロ相場を考えるうえで重要なポイントです。
本記事は、2026/10/5の「イーグルフライ」掲示板より抜粋しています。
関連記事
各講師のオンラインサロンや有料サービスもございます。詳しくは商品一覧ページをご確認ください。